Tristes stratèges européens

En 2008, l’Europe a été confrontée à une crise financière qui s’est muée en crise de la dette souveraine. Celle-ci s’explique par une conjonction de facteurs, comme la faiblesse de la surveillance bancaire, l’application de mauvaises politiques budgétaires et les difficultés rencontrées par de grandes institutions financières (dont le coûteux sauvetage a dû être financé avec l’argent du contribuable). La crise a déferlé sur les États membres de l’Union européenne en deux temps: elle a d’abord touché les pays situés en dehors de la zone euro (en 2008-2009), avant de s’étendre à cette dernière. Au total, huit États membres ont été contraints de demander une assistance macrofinancière: la Hongrie, la Lettonie, la Roumanie, l’Irlande, le Portugal, la Grèce, l’Espagne et Chypre.

Pour juguler cette crise, le Conseil européen du 17 juin 2010 a adopté la  stratégie de croissance  Europe 2020 pour les dix années alors à venir. Dans un monde en mutation, l’Union devait devenir une économie intelligente, durable et inclusive. Ces trois priorités devaient se renforcer mutuellement pour aider l’Union et ses États membres à assurer des niveaux élevés d’emploi, de productivité et de cohésion sociale. L’Union européenne s’était alors fixé cinq objectifs – qualifiés d’ambitieux – à atteindre d’ici 2020 en matière d’emploi, d’innovation, d’éducation, d’inclusion sociale et d’énergie (ainsi que de lutte contre le changement climatique). Chaque État membre avait adopté ses propres objectifs nationaux dans chacun de ces domaines. Des actions concrètes devaient être menées aux niveaux européen et national afin de décliner de façon opérationnelle cette stratégie.


Qu’est-ce que la stratégie Europe 2020?

La Stratégie Europe 2020 a succédé à la stratégie de Lisbonne lancée lors du Conseil européen de Lisbonne en 2000. Adoptée pour la période 2000 – 2010, la Stratégie de Lisbonne visait à faire de l’Union « l’économie de la connaissance la plus compétitive, capable d’une croissance économique durable accompagnée d’une amélioration quantitative et qualitative de l’emploi et d’une plus grande cohésion sociale ». Elle a montré ses limites au regard notamment de sa capacité à prévenir la crise économique de 2008 et sa transformation en crise souveraine deux ans plus tard.

Le Conseil européen des 13 et 14 mars 2008 a invité la Commission, le Conseil et les coordinateurs nationaux de la Stratégie de Lisbonne à entamer une réflexion sur l’avenir de celle-ci au-delà de 2010. La stratégie Europe 2020  se situe dans la continuité de la stratégie de Lisbonne mais renforce la nature qualitative des ses trois orientations de croissance:  une croissance intelligente, par le biais d’une économie fondée sur la connaissance et l’innovation ; une croissance durable, vers une économie plus efficace dans l’utilisation des ressources et agissant pour une réduction de gaz à effet de serre ; une croissance inclusive, promouvoir la création d’emploi favorisant la cohésion sociale et territoriale.

A la suite d’une consultation publique menée par la Commission européenne entre fin novembre 2009 et mi-janvier 2010, à laquelle la France a contribué, la Commission a présenté en mars 2010 une communication, qui proposait de fixer des objectifs chiffrés, accompagnés de cibles claires, dans les cinq domaines précités : porter à 75% le taux d’emploi des travailleurs entre 20 et 64 ans ;  porter à 3% du PIB le niveau cumulé des investissements publics et privés dans le secteur de la recherche et du développement (RD) ; stratégie 20-20-20 : réduire les émissions de gaz à effet de serre de 20% par rapport au niveau de 1990 ; passer à 20% la part d’énergie renouvelable ; augmenter de 20% l’efficacité énergétique ; améliorer le niveau d’éducation en réduisant le taux de décrochage scolaire à moins de 10% et en portant à 40% la proportion de personnes âgées de 30 à 34 ans disposant d’un diplôme de l’enseignement supérieur ou équivalent ; favoriser l’inclusion sociale en réduisant la pauvreté et en s’attachant à ce que 20 millions de personnes cessent d’être confrontées au risque de pauvreté.

Au niveau communautaire, sept initiatives-phares, qui « constituent les nouveaux moteurs de la croissance et de l’emploi » devaient orienter de façon concrète l’action de l’Union pour favoriser sa contribution à l’atteinte de ces objectifs :

– «Une Union pour l’innovation» visait à améliorer les conditions-cadres et l’accès aux financements pour la recherche et l’innovation afin de garantir que les idées innovantes puissent être transformées en produits et services créateurs de croissance et d’emplois;

– «Jeunesse en mouvement» visait à renforcer la performance des systèmes éducatifs et à faciliter l’entrée des jeunes sur le marché du travail;

– «Une stratégie numérique pour l’Europe» visait à accélérer le déploiement de l’Internet à haut débit afin que les entreprises et les ménages tirent parti des avantages d’un marché numérique unique;

– «Une Europe efficace dans l’utilisation des ressources» visait à découpler la croissance économique de l’utilisation des ressources, à favoriser le passage vers une économie à faible émission de carbone, à accroître l’utilisation des sources d’énergie renouvelable, à moderniser notre secteur des transports et à promouvoir l’efficacité énergétique;

– «Une politique industrielle à l’ère de la mondialisation» visait à améliorer l’environnement des entreprises, notamment des PME, et à soutenir le développement d’une base industrielle forte et durable, à même d’affronter la concurrence mondiale;

– «Une stratégie pour les nouvelles compétences et les nouveaux emplois» visait à moderniser les marchés du travail et à permettre aux personnes de développer leurs compétences tout au long de leur vie afin d’améliorer la participation au marché du travail et d’établir une meilleure adéquation entre l’offre et la demande d’emplois, y compris en favorisant la mobilité professionnelle;

– «Une plateforme européenne contre la pauvreté» visait à garantir une cohésion sociale et territoriale telle que les avantages de la croissance et de l’emploi sont largement partagés et que les personnes en situation de pauvreté et d’exclusion sociale se voient donner les moyens de vivre dans la dignité et de participer activement à la société.

Ces grandes lignes ont été validées par le Conseil européen des 25 et 26 mars 2010, avant que la Stratégie Europe soit définitivement adoptée et lancée par le Conseil européen du 17 juin 2010.

Au commencement, il y avait la zone euro. Les membres et les futurs membres devaient limiter leur déficit gouvernemental à 3% du produit national brut et le niveau de dette publique à 60%. Cela devait empêcher les crises futures et garantir la stabilité. Jusque là, tout va bien. Mais en 2008, une crise a éclaté. De nombreux États membres ont avoué ne pas avoir respecté les règles. La crise avait diverses causes, mais cela n’a pas aidé que tous les pays aient fait leurs propres comptes et budgets dans leur coin. Donc, en 2010, quand l’UE a défini sa nouvelle stratégie pour la croissance, les objectifs incluaient une meilleure coordination des politiques nationales sur : le budget, la croissance et l’emploi. Les 28 et les institutions de l’UE collaborent désormais étroitement selon un programme précis pour la préparation des budgets nationaux. Ce processus, connu sous le nom de Semestre européen, permet à l’UE de surveiller de près les pays. Toutes ces institutions ont leur mot à dire sur le sujet. D’abord, la CE fixe les priorités de l’UE pour l’année à venir. Le PE et le Conseil de l’UE en discutent ensuite et les approuvent. En début d’année, on examine pour chaque État membre : sa situation économique, ses programmes de réforme et ses déséquilibres éventuels. Le PE peut inviter les présidents d’autres institutions pour discuter de sujets liés au Semestre européen et réclamer un dialogue avec les États membres. À la réunion de printemps du Conseil de l’UE, les chefs d’État et gouvernement fixent les orientations économiques et fiscales. C’est alors aux États de les suivre dans un programme de réformes et un plan pour garantir des finances publiques saines. Les institutions examinent la situation économique et les politiques de chaque État et émettent des recommandations spécifiques par pays. Les États doivent alors suivre ces recommandations quand ils établissent leur budget national.


La crise souveraine ayant aussi, et surtout, révélé la nécessité d’un renforcement de la coordination budgétaire et de la surveillance économique des Etats membres, la mise en place d’un « Semestre européen » a été décidée.

Qu’est-ce que  le Semestre européen?

Ayant identifié l’échec de la stratégie de Lisbonne comme un échec de la réalisation nationale de ses objectifs, le Semestre européen a pour but d’exercer un contrôle, une surveillance sur l’avancée des réformes. Afin d’assurer une mise en œuvre efficace de la stratégie Europe 2020, une gouvernance renforcée a été mise en place, associant principalement la Commission européenne et les Etats membres (à titre national, ou réunis au sein du Conseil européen ou du Conseil de l’Union européenne) ; conformément aux attentes de la France, le Conseil européen a été doté d’un rôle central d’impulsion et de pilotage afin d’assurer une appropriation politique au plus haut niveau ; par rapport à la Stratégie de Lisbonne, le système de surveillance économique et budgétaire multilatéral, piloté par la Commission européenne, a été renforcé.

Ce système de coordination et de surveillance multilatérale des politiques économiques et budgétaires se déroule chaque année entre janvier et juillet, et est appelée « Semestre européen ». Il comporte différentes étapes :
– en janvier au plus tard, la Commission européenne publie son Analyse annuelle de la croissance, qui contient à la fois un bilan des progrès déjà marqués et une partie prospective portant sur les volets budgétaire, macroéconomique et structurel de la surveillance ;
– ce document constitue la principale base de discussion au niveau ministériel au sein des Conseils compétents, à savoir les Conseils ECOFIN (responsable des aspects économiques et financiers) et EPSCO (responsable des aspects sociaux : formation, éducation, protection sociale) au mois de février. Dans le même temps, le Parlement européen débat également de l’Analyse annuelle de croissance et peut adopter une résolution présentant sa propre évaluation ;
– sur le fondement de ces discussions, les chefs d’Etat et de gouvernement, lors du Conseil européen de printemps (mars),évaluent les progrès réalisés aux niveaux de l’UE et des États membres sur la voie des cinq grands objectifs de l’UE et dans le cadre des initiatives phares, et fournissent des orientations politiques horizontales – au niveau communautaire et national – en matière budgétaire et macro-économique, ainsi qu’en matière de réformes structurelles dans les secteurs porteurs de croissance, et fait des suggestions sur la façon d’articuler ces trois aspects ;
– en avril, les Etats membres présentent à la Commission européenne :

i) leurs programmes de stabilité (pays de la zone euro) ou de convergence (pays hors zone euro) au titre du volet préventif du Pacte de stabilité et de croissance. Dans le contexte du renforcement des procédures de surveillance par les pairs, ces documents visent à assurer une discipline budgétaire plus rigoureuse et à présenter la stratégie budgétaire des Etats membres à moyen terme, afin de garantir la viabilité de leurs finances publiques.

ii) leurs programmes nationaux de réforme, qui constituent l’instrument clef de la stratégie Europe2020 à l’échelon national, et présentent les réformes qu’ils entendent mener à bien dans les domaines contribuant à la croissance, tels que le marché du travail, la RD, l’éducation, etc., en accord avec les objectifs définis au niveau communautaires. 
– en mai, la Commission procède à l’examen de ces programmes puis, en fonction de cette évaluation, elle présente aux Etats membres des recommandations spécifiques par pays. 
– en juin, ces recommandations font l’objet de discussions au niveau des Ministres (Conseils ECOFIN et EPSCO) et peuvent éventuellement être modifiées, avant d’être approuvées par le Conseil européen puis formellement adoptées par le Conseil.

L’adoption formelle par le Conseil fin juin ou début juillet des recommandations spécifiques par pays marque la fin du « semestre européen » et le lancement du « semestre national », qui est celui de la mise en œuvre par chaque Etat membre de ces recommandations, qu’il s’agisse de mesures budgétaires ou politiques.

L’objectif du semestre européen est de renforcer la coordination et la surveillance à un stade où les décisions budgétaires nationales importantes sont encore au stade de leur élaboration. Ainsi, les Etats membres doivent tenir compte des recommandations qui leur sont faites par le Conseil à travers les réformes qu’ils engagent et dans le cadre de l’adoption de leur budget national pour l’année suivante.

Quels sont les principaux résultats de la stratégie Europe 2020?

Alors qu’il reste encore trois ans pour atteindre ses objectifs fixés en 2010, il est d’ores et déjà peu vraisemblable que la stratégie 2020 soit couronnée de succès.

Sa mise en œuvre a été affectée par des faiblesses en termes de sensibilisation, d’implication et d’application.

Il convient tout d’abord de relever une profonde lacune dans la sensibilisation des citoyens européens à la stratégie, à l’élaboration de laquelle ils n’ont pas été associés, ne serait-ce que lors de la campagne des élections européennes, centrée sur des enjeux nationaux. Les objectifs de la stratégie ne sont pas connus et il peut même être difficile de trouver des informations à leur sujet dans les langues nationales. Les initiatives phares de la Commission manquent de visibilité. Peu sensibilisés, les citoyens européens sont aussi peu impliqués et n’expriment pas d’attentes particulières à cet égard à leurs représentants et gouvernements nationaux. Dès lors ces derniers ne manifestent pas d’ambitions significatives en faveur de l’atteinte des objectifs de l’Union européenne. La stratégie Europe 2020 demeure avant tout une affaire entre hauts fonctionnaires européens et hauts fonctionnaires nationaux et seuls les mécanismes de plus en plus contraignant du semestre européen ont un réel impact sur le déploiement de la stratégie au sein des différents Etats membres.

Les résultats d’ores et déjà obtenus sont peu prometteurs. Si l’Union européenne est en bonne voie pour atteindre ou se rapprocher des objectifs en matière d’éducation, de climat et d’énergie, elle se trouve très loin d’atteindre les objectifs en matière d’emploi, de recherche et développement et de réduction de la pauvreté. La crise économique a amplifié les divergences entre les États membres, divergences dont le Brexit est le point d’orgue. L’Union européenne semble entrer dans une phase de déconstruction. La stratégie Europe 2020 s’est révélée impuissante à la juguler, sans même considérer l’éventuelle (et souhaitable) convergence des politiques économiques des différents Etats membres.  L’harmonisation fiscale, pourtant une « nécessité absolue » selon les mots de Jean-Claude Juncker, le président de la Commission européenne, se heurte frontalement à la concurrence fiscale entre les États membres. Elle est sans doute la principale faille dans la construction de l’UE et l’obstacle majeur à la convergence des systèmes. Mais la Commission a bien du mal à faire avancer ce dossier. La règle de l’unanimité du Conseil, où siègent les Vingt-Huit, qui fait foi en matière de fiscalité (assortie de la consultation du Parlement et du Comité économique et social), limite les possibilités de trouver un accord dans ce domaine.

Le seul succès notable de la stratégie Europe 2020 est la mise en place du « semestre européen ». Mais ce succès est à double tranchant: en imposant aux Etats membres non seulement un renforcement de la coordination budgétaire et de la surveillance économique mais aussi, et surtout, la mise en oeuvre de réformes structurelles contraires aux attentes des citoyens – en France, la réforme territoriale et la loi travail – sans rechercher au préalable un consensus sur l’opportunité de leur mise en oeuvre, il a plutôt éloigné les citoyens de la construction européenne.

Triste constat pour une stratégie qui se voulait intelligente, durable et inclusive.

Pour en savoir davantage:


Le décret relatif à l’obligation de transmission de la déclaration d’intérêts des magistrats financiers est paru

Le décret n° 2016-1921 du 28 décembre 2016 relatif à l’obligation de transmission de la déclaration d’intérêts mentionnée aux articles L. 120-9 et L. 220-6 du code des juridictions financières définit les modalités de remise des déclarations d’intérêts des membres de la Cour des comptes et des magistrats des chambres régionales et territoriales des comptes. Il en fixe le contenu. Le décret précise les modalités de transmission, de mise à jour, de consultation, de conservation au dossier individuel des intéressés, et de destruction des déclarations d’intérêts.

La déclaration d’intérêts des magistrats et des rapporteurs comporte les éléments suivants :

« 1° L’identification du déclarant :

« a) Le nom, le prénom et la date de naissance du déclarant ;

« b) L’adresse postale, l’adresse électronique et les coordonnées téléphoniques du déclarant ;

« c) Les fonctions au titre desquelles le déclarant effectue la déclaration ainsi que la date de nomination dans ces fonctions ;

« 2° Les activités professionnelles donnant lieu à rémunération ou gratification exercées à la date de la nomination ou au cours des cinq dernières années précédant la déclaration :

« a) L’identification de l’employeur ;

« b) La description de l’activité professionnelle exercée ;

« c) La période d’exercice de l’activité professionnelle ;

« d) La rémunération ou la gratification perçue annuellement pour chaque activité ;

« 3° Les activités de consultant exercées à la date de la nomination ou au cours des cinq années précédant la date de la déclaration :

« a) L’identification de l’employeur ;

« b) La description de l’activité professionnelle exercée ;

« c) La période d’exercice de l’activité professionnelle ;

« d) La rémunération ou la gratification perçue annuellement pour chaque activité ;

« 4° La participation aux organes dirigeants d’un organisme public ou privé ou d’une société à la date de la nomination et au cours des cinq années précédant la date de la déclaration :

« a) La dénomination de l’organisme ou la société ;

« b) La description de l’activité exercée au sein des organes dirigeants ;

« c) La période pendant laquelle le déclarant a participé à des organes dirigeants ;

« d) La rémunération ou la gratification perçue annuellement pour chaque participation ;

« 5° Les participations financières directes dans le capital d’une société à la date de la nomination :

« a) La dénomination de la société ;

« b) Le nombre de part détenues dans la société et, lorsqu’il est connu, le pourcentage du capital social détenu ;

« c) L’évaluation de la participation financière ;

« d) La rémunération ou la gratification perçue pendant l’année précédant l’élection ou la nomination ;

« 6° Les activités professionnelles exercées à la date de la nomination par le conjoint, le partenaire lié par un pacte civil de solidarité ou le concubin :

« a) L’identification de l’employeur ;

« b) La description de l’activité professionnelle exercée ;

« 7° Les fonctions bénévoles susceptibles de faire naître un conflit d’intérêts, au sens de l’article L. 220-6, exercées à la date de la nomination par le déclarant et par le conjoint, le partenaire lié par un pacte civil de solidarité ou le concubin :

« a) Le nom et l’objet social de la structure ou de la personne morale dans laquelle les fonctions sont exercées ;

« b) La description des activités et des responsabilités exercées ;

« 8° Les fonctions et mandats électifs exercés à la date de la nomination par le déclarant et par le conjoint, le partenaire lié par un pacte civil de solidarité ou le concubin :

« a) La nature des fonctions et des mandats exercés ;

« b) La date de début et de fin de fonction ou de mandat ;

« c) Les rémunérations, indemnités ou gratifications perçues annuellement pour chaque fonction ou mandat.

« Toute modification substantielle des intérêts fait l’objet d’une déclaration complémentaire actualisant la déclaration mentionnée au premier alinéa et indiquant la nature et la date de l’évènement ayant conduit à la modification.


Un projet de loi vise à ratifier l’ordonnance du 13 octobre 2016 avant les élections présidentielles

Lors du conseil des ministres du mercredi 4 janvier, le Premier ministre a présenté un projet de loi ratifiant l’ordonnance n° 2016-1360 du 13 octobre 2016 modifiant la partie législative du code des juridictions financières.

L’ordonnance qu’il s’agit de ratifier, prise sur le fondement du II de l’article 86 de la loi n° 2016-483 du 20 avril 2016 relative à la déontologie et aux droits et obligations des fonctionnaires, modernise, en premier lieu, les dispositions relatives aux missions et à l’organisation des juridictions financières, ainsi que les procédures applicables. Elle simplifie le code des juridictions financières en proposant une architecture plus claire, en y repositionnant les dispositions pertinentes et en abrogeant celles devenues inutiles.

En deuxième lieu, l’ordonnance modifie le statut des membres des juridictions financières. Elle précise le champ d’application des normes professionnelles fixées par le Premier président auxquelles sont tenus de se conformer les magistrats, les conseillers maîtres et référendaires en service extraordinaire, les conseillers experts à la Cour des comptes, ainsi que les rapporteurs extérieurs de la Cour et des chambres régionales et territoriales des comptes.

Enfin, l’ordonnance apporte des clarifications relatives aux règles d’organisation et de procédure applicables à la Cour de discipline budgétaire et financière, qui dataient pour la plupart de 1948, afin de tenir compte des règles de la Convention européenne de sauvegarde des droits de l’homme, de l’adaptation des pratiques et d’évolutions jurisprudentielles établies.

Le projet de partie réglementaire du code sera présenté pour avis au membres du Conseil supérieur réunis le 1 er février 2017.

Pour en savoir davantage:


Haro sur les mécanismes d’évitement fiscal!

Le 13 décembre 2016, le Conseil économique social et environnemental (CESE) a adopté un avis intitulé « Les mécanismes d’évitement fiscal, leurs impacts sur le consentement à l’impôt et la cohésion sociale ».

L’évitement fiscal, qui consiste en l’utilisation de moyen légaux ou illégaux afin d’échapper à certaines impositions, a évolué ces dernières années du fait de la complexification des systèmes fiscaux, de la dématérialisation et de la numérisation de l’économie. Selon le CESE, ces pratiques contraires à l’intérêt général ont de nombreuses conséquences : une perte fiscale pour les Etats, dans le contexte déjà tendu des finances publiques – cette perte de revenu se traduisant par une augmentation des impôts ou une réduction de la dépense publique, pesant sur le financement de la protection sociale et pour les citoyens – et un sentiment « d’injustice et d’iniquité » du système fiscal. Il relève que la forte médiatisation de certaines affaires (wikileaks, panama papers) peut donner l’impression d’une fraude insuffisamment combattue et conforter le sentiment de banalisation de ces pratiques, jusqu’à parfois contester le principe du consentement à l’impôt.

L’Etat s’est mobilisé contre la fraude en adoptant des mesures dissuasives, répressives et budgétaires : loi relative à la transparence, à la lutte contre la corruption et à la modernisation de la vie économique, création de TRACFIN et du parquet national financier.

Soulignant que la principale difficulté pour lutter contre l’évitement fiscal découle du fait que « l’impôt est national alors que la création de valeur se fait désormais de façon transnationale », le CESE formule des préconisations articulées autour de quatre axes : (i) pour lutter contre l’évitement fiscal européen et international, la France doit soutenir l’adoption par la Commission européenne de critères permettant d’établir une liste commune des paradis fiscaux et réclamer l’organisation d’une COP fiscale ; (ii) accroitre le niveau de transparence et de responsabilité des acteurs économiques privés et publics en les obligeant à déclarer automatiquement tous les comptes des contribuables français à l’étranger et en insérant les pratiques fiscales dans la responsabilité sociale et environnementale des entreprises ; (iii) renforcer les moyens de lutte contre l’évitement fiscal en France en publiant en annexe des projets de loi de finances une information complète sur les contrôles fiscaux ainsi qu’une évaluation des mesures législatives prises en la matière ; (iv) renforcer la légitimité de l’impôt pour lutter contre l’évitement fiscal par exemple en conduisant une campagne pédagogique sur l’utilité de l’impôt et les risques encourus en cas d’évitement.


Faits et chiffres des trois fonctions publiques en 2016

L’édition 2016 du rapport annuel sur l’état de la fonction publique rassemble les chiffres et les analyses sur les ressources humaines des trois versants de la fonction publique.

L’année 2015-2016 a été marquée par plusieurs temps forts, en particulier le rendez-vous salarial du 17 mars 2016 consacré à la revalorisation du point d’indice ; la mise en œuvre du protocole sur les parcours professionnels, les carrières et les rémunérations ; la publication de la loi n° 2016-483 du 20 avril 2016 relative à la déontologie et aux droits et obligations des fonctionnaires ; la construction d’une politique d’ensemble pour garantir l’égalité d’accès aux emplois publics et lutter contre les discriminations ; le déploiement du régime indemnitaire lié aux fonctions et à l’engagement professionnel.

Le rapport est construit autour de deux titres :
– le titre 1, « Politiques et pratiques de ressources humaines », expose les principales évolutions de la fonction publique en 2015-2016 et décline les mesures mises en place pour répondre aux objectifs de sa modernisation :
– le titre 2, « Faits et chiffres », est destiné à partager le plus largement possible les données et les analyses sur les ressources humaines des trois versants de la fonction publique – emploi, recrutements et parcours professionnels, retraites, formation, rémunérations, conditions de travail et politique sociale – qui permettent d’alimenter le dialogue social et de nourrir le débat public.

Enfin, deux dossiers présentent les résultats d’études inédites sur la mobilité dans la fonction publique de 2011 à 2014, d’une part, et sur la mobilité des 50 ans et plus dans le secteur public et entre secteurs public et privé, d’autre part.

Pour en savoir davantage:

Politiques et pratiques de ressources humaines

Faits et chiffres : l’essentiel sur l’état de la fonction publique

Faits et chiffres : les chiffres clés 2016

Les chiffres clés de la fonction publique (dossier de presse)

Le dossier « Mobilité et restructuration dans la fonction publique de 2011 à 2014 »

Le dossier « Changer de type d’employeur après 50 ans, au sein de la fonction publique ou entre secteurs public et privé »


Meilleurs vœux 2017

Au nom du bureau national de notre organisation syndicale et de nos délégués de section territoriaux, je souhaite à chacun d’entre vous, ainsi qu’à vos proches, une très belle année 2017, faite de réussites personnelles mais aussi, et surtout, de moments forts, partagés en commun.

Vincent Sivré


La reprise économique de la zone euro demeure fragile

La reprise économique dans la zone euro se poursuit, mais demeure fragile. Des progrès significatifs ont été enregistrés ces dernières années: depuis 2015, le PIB de la zone euro a retrouvé son niveau d’avant la crise en termes réels et le chômage a reculé à son niveau le plus bas depuis 2010-11.

Selon les prévisions d’automne de la Commission, le PIB réel devrait croître de 1,7 % en 2016 et maintenir une dynamique largement similaire au cours de la période 2017-2018. Bien que ces perspectives soient conformes à la moyenne des économies industrialisées, les héritages persistants de la crise, conjugués à l’incertitude accrue à la suite du référendum britannique et des défis structurels, laissent la zone euro vulnérable aux chocs. La poursuite de l’expansion de la zone euro repose fortement sur la demande intérieure.

Une approche coordonnée des politiques macroéconomiques et des réformes structurelles doit prévaloir. La zone euro fait face au défi d’une reprise économique lente et fragile avec peu de marge d’action en termes de politique monétaire ou budgétaire. La croissance de la demande globale reste faible et l’inflation est bien en deçà de la cible, malgré des taux de politique monétaire peu élevés. Il y a un risque que les mesures standard du cycle sous-estiment le niveau de relâchement dans l’économie. Une action efficace pour briser ce cercle vicieux peut être offerte par une action coordonnée afin de mobiliser des ressources pour les investissements publics et privés et soutenir la reprise. Dans le cadre de l’accord global au sein du G20, les États membres de la zone euro sont invités à utiliser tous les instruments politiques – monétaires, budgétaires et structurels – individuellement et collectivement pour remédier aux séquelles de la crise financière et renforcer la croissance, l’investissement et la stabilité financière. La Banque centrale européenne (BCE) utilise largement ses outils de politique monétaire en recourant à une série de mesures non conventionnelles. Cependant, la politique monétaire ne peut pas supporter l’ensemble du fardeau de la reprise, et elle ne peut pas non plus traiter des questions propres à chaque pays.

En mars 2016, la BCE a abaissé son taux directeur à zéro. Cette mesure est tout à fait inhabituelle mais, depuis la crise de 2008, les difficultés sont telles dans de nombreux pays, notamment dans la zone euro, que de nouvelles mesures devaient être prises. Ainsi les banques centrales, notamment la Réserve fédérale américaine et la BCE, ont adopté des politiques monétaires non conventionnelles consistant à abreuver les systèmes financiers de liquidités.

Dans le même temps, les politiques budgétaires sont contraintes dans plusieurs États membres par un héritage de dettes élevées et de consolidation inachevée. La divergence entre les États membres reste prononcée. Afin d’assurer une contribution efficace de la politique budgétaire au policy-mix de la zone euro, il faut accorder plus d’attention à l’orientation globale de la politique budgétaire, à sa composition et à sa mise en œuvre dans différents États membres. Parallèlement, il est nécessaire de concevoir et de mettre en œuvre une stratégie d’ensemble, à l’échelle de la zone euro, pour faire face aux risques pour la viabilité du secteur bancaire. Il est également nécessaire de procéder à une nouvelle vague de réformes structurelles ambitieuses – favoriser la productivité et la croissance, assurer l’équité sociale et faciliter l’ajustement économique nécessaire au sein de la zone euro, réduisant ainsi le fardeau des politiques monétaire et budgétaire.

Les principaux défis à surmonter sont les suivants:

  • Libérer la croissance potentielle, lutter contre le chômage élevé et augmenter la résilience. Les réformes structurelles qui créent des institutions nationales et des structures économiques plus fortes et plus efficaces, à l’appui de la productivité, de l’emploi et de la convergence, jouent un rôle clé dans le bon fonctionnement de l’UEM. La mise en œuvre de réformes structurelles libérerait des opportunités, augmenterait le potentiel de croissance et soutiendrait la politique monétaire en facilitant sa transmission à l’économie. Les priorités de ces réformes consistent à assurer un environnement institutionnel et un climat des affaires plus propices, à achever le marché unique, à éliminer les obstacles et à créer des opportunités d’investissement. Des politiques du marché du travail bien conçues, bien intégrées à des systèmes de protection sociale adéquats pour faciliter les transitions harmonieuses des emplois, peuvent favoriser la réintégration du marché du travail et promouvoir l’équité sociale. La réduction des impôts sur le travail peut favoriser la création d’emplois. Les États membres qui ont mis en œuvre de telles réformes sont plus résistants avec une amélioration de l’emploi et des performances sociales.
  • Faire face aux surendettements publics et privés et aux faiblesses des investissements. Certains États membres, notamment ceux qui sont le plus durement touchés par la crise, trouvent leur capacité de soutenir une demande limitée par de grands désendettements publics et / ou privés et des niveaux élevés de créances douteuses, alors que les investissements restent affaiblis. Ces États membres doivent stimuler l’investissement par la poursuite de réformes plus favorables à la croissance, y compris la suppression des obstacles à la concurrence et à l’investissement et par la définition de politiques à moyen terme dans un certain nombre de secteurs pour assurer la sécurité des investisseurs. Dans le même temps, ils doivent assurer un désendettement ordonné dans le secteur privé grâce à l’élimination ou à l’annulation de dettes privées non viables, afin que les capitaux puissent réaffecter plus rapidement et efficacement.
  • Assurer le rééquilibrage externe et interne de la balance des paiements courants de la zone euro. L’excédent de la balance des paiements courants de la zone euro est alimenté par des effets positifs sur les échanges résultant de la chute des prix du pétrole et des baisses récentes de la valeur extérieure de l’euro, mais résulte largement de la faiblesse de la demande intérieure et d’un excès d’épargne par rapport aux investissements. Si, dans certains États membres, des déficits externes antérieurs ont été corrigés, de grands excédents continuent à s’accumuler dans les États membres sans des besoins significatifs de désendettement. Les États membres déficitaires ou dotés d’un important stock de dette extérieure auraient intérêt à accroître leur productivité et leur compétitivité pour soutenir le désendettement de la dette accumulée et pour assurer l’amélioration continue des positions courantes. Les États membres excédentaires, surtout lorsqu’ils jouissent déjà d’une forte position extérieure nette, doivent encore procéder à un ajustement supplémentaire pour renforcer la demande intérieure, notamment en encourageant davantage les investissements et en favorisant une utilisation plus efficace d’une épargne excessive.
  • Assurer une orientation budgétaire appropriée pour l’ensemble de la zone euro. En tenant compte de l’orientation de la politique monétaire actuelle, il est nécessaire que la politique budgétaire renforce la reprise économique et l’investissement pour assurer une combinaison cohérente des politiques économiques . Il est tout aussi essentiel que l’approche globale de la zone euro soit différenciée en fonction de la situation de chaque État membre en termes de durabilité et de stabilisation (au regard, notamment, du respect des exigences du pacte de stabilité et de croissance) tout en tenant compte des retombées au sein de tous les États membres de la zone euro.
  • Amélioration de la composition et de la gouvernance des finances publiques. Une utilisation plus active des revues des dépenses, des structures fiscales plus efficaces et plus efficientes et des administrations efficaces des dépenses et des recettes sont essentielles pour la zone euro où des politiques budgétaires saines, justes et favorables à la croissance sont d’intérêt commun. De même, des cadres fiscaux nationaux efficaces sont nécessaires pour renforcer la crédibilité des politiques des États membres. Des efforts restent nécessaires pour améliorer la composition des dépenses publiques et des recettes afin de maximiser leur impact sur la croissance, tout en réduisant la charge pesant sur le secteur privé.

Une utilisation plus active des revue des dépenses est particulièrement pertinente pour la zone euro où des politiques budgétaires saines sont une question d’intérêt commun. Les revue des dépenses sont largement reconnus comme un outil utile pour améliorer la qualité des finances publiques; Elles peuvent être utilisées pour réaliser des économies et favoriser la qualité des services publics. Un certain nombre de facteurs semblent particulièrement importants pour que les revue de dépenses puissent donner les meilleurs résultats: (i) un engagement politique soutenu à un niveau national élevé tout au long du projet ; (ii) une conception et une mise en œuvre fondées sur les meilleures pratiques, y compris un mandat stratégique clair ; (iii) des progrès et des résultats régulièrement suivis et communiqués au public ; Et (iv) la cohérence avec la planification budgétaire annuelle et pluriannuelle.

  • Briser la « corrélation entre risque bancaire et risque souverain » [1] et compléter l’Union des marchés financiers (CMU). Alors que la résilience globale du secteur bancaire de la zone euro a augmenté depuis la crise, la pression sur les banques a monté en raison d’un certain nombre de facteurs, tels que des niveaux élevés de prêts improductifs, des modèles commerciaux insuffisants et la surcapacité dans certains États membres, ceci engendrant une faible rentabilité et des risques de viabilité. Le recours relativement élevé aux banques pour financer l’économie de la zone euro la rend plus vulnérable en temps de crise et peut aggraver une crise économique. En outre, les procédures d’insolvabilité ne permettent pas de maximiser les perspectives de recouvrement d’avoirs, de retarder la restructuration de la dette et d’entraver la volonté des prêteurs de fournir des financements aux entreprises, de réduire le crédit à l’économie et aux investissements. Les initiatives les plus importantes de la CMU sont celles qui permettront d’élargir les sources de financement et de renforcer le rôle des marchés des capitaux (actions et obligations). En outre, la mise en œuvre rapide d’outils pour traiter la dette héritée et le niveau élevé de créances douteuses est nécessaire.
  • Achever l’union bancaire. Il reste à mettre en place un système de garantie des dépôts bancaires (SEGD) à l’échelle de la zone euro (EDIS selon l’acronyme anglais) et un dispositif de blocage commun pour le Fonds de résolution unique. Outre les
    Sources : BCE, Bulletin, août 2012 ; Blommestein (2012b).

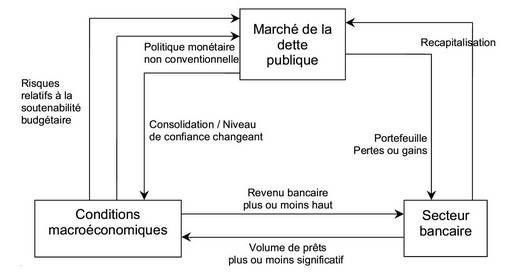
    Principaux liens entre les conditions macroéconomiques, le secteur bancaire et le marché de la dette publique (les flèches indiquent les canaux par lesquels des modifications de conditions dans l’un des domaines affectent les deux autres).

    autres mesures de réduction des risques dans le secteur bancaire proposées par la Commission en novembre, le SEGD renforcerait la stabilité financière, affaiblirait le lien entre les banques et les finances publiques des États membres et renforcerait la confiance des déposants. L’assouplissement budgétaire commun pour le Fonds de résolution unique soutiendrait la crédibilité de la résolution face aux grands chocs en veillant à ce qu’un financement adéquat soit crédible pour résoudre les banques les plus affectées de la manière la plus efficace possible.

  • Compléter l’architecture de l’Union économique et monétaire européenne. Au cours de l’année écoulée, des progrès ont été accomplis vis à vis des initiatives présentées dans le rapport des cinq présidents [2] sur l’achèvement de l’UEM en Europe, comme le rôle accru de la dimension de la zone euro dans le semestre européen, la recommandation sur les conseils nationaux de productivité et l’établissement du Conseil Fiscal Européen au sein de la Commission. Des travaux sont également en cours pour améliorer la transparence et réduire la complexité des règles budgétaires. Néanmoins, l’accord sur d’autres initiatives d’une importance cruciale pour l’UEM, comme le système de garantie des dépôts bancaires proposé par la Commission en novembre 2015, fait toujours défaut. De plus, des défis plus vastes doivent être relevés à la lumière du rapport des cinq présidents. La Commission a annoncé son intention de présenter en mars 2017 un Livre blanc sur l’avenir de l’Europe, qui comprendra également l’avenir de l’UEM. S’accorder sur une voie opérationnelle exige un sens partagé d’appropriation et un sens commun entre tous les États membres et les institutions de l’UE de la zone euro, ainsi qu’entre les États membres non membres de la zone euro, car une UEM forte aidera à relever les défis de l’UE, et aura également un impact positif sur les États membres non membres de la zone euro.


[1] La crise de la zone euro illustre comment la « corrélation entre risque bancaire et risque souverain » se compose de deux boucles de rétroaction distinctes, mais qui se renforcent mutuellement: une «boucle de sauvetage» et une «boucle de l’économie réelle». Premièrement, la détérioration de la solvabilité souveraine a réduit la valeur marchande  des avoirs de dette souveraine nationale détenus par les banques. Cela a réduit leur solvabilité perçue, ce qui a augmenté les chances que les banques doivent être renflouées par leur gouvernement, et ainsi augmenter encore la détresse souveraine, engendrant une « boucle de sauvetage ». Deuxièmement, lorsque les banques en difficulté ont réduit leurs prêts, elles ont déclenché une baisse de l’activité économique et des recettes fiscales, ce qui a également contribué à affaiblir la solvabilité des gouvernements dans ces pays, déclenchant une « boucle de l’économie réelle ».

Il y a trois ingrédients à ces boucles de rétroaction. Tout d’abord, le biais résidentiel des portefeuilles de la dette souveraine des banques, qui fait dépendre leurs capitaux propres et leur solvabilité des fluctuations de la solvabilité et de la valeur de marché de la dette de leur propre gouvernement. Deuxièmement, l’incapacité des gouvernements à s’engager ex-ante à ne pas renflouer les banques nationales, puisque le sauvetage est optimal une fois que les banques sont en difficulté. Troisièmement, la libre mobilité des capitaux, qui garantit que les perceptions des investisseurs internationaux sur la solvabilité future de l’État – que les fondamentaux fiscaux justifient ou non – sont incorporées dans la valeur marchande de la dette publique intérieure. Pour briser ces boucles, la politique doit supprimer au moins un de ces trois ingrédients. Jusqu’à présent, le contrôle des capitaux est le seul remède politique adopté en réponse à ces boucles de rétroaction.

[2] Ce rapport a été préparé par le président de la Commission européenne, en étroite coopération avec le président du sommet de la zone euro, le président de l’Eurogroupe, le président de la Banque centrale européenne et le président du Parlement européen.


Pour en savoir davantage (en anglais) :

DownloadPDF – 767.07 KB


Florence Méaux développe le « talent management » des cadres dirigeants de l’Etat

Florence Méaux, déléguée aux cadres dirigeants de l’Etat au secrétariat Général du Gouvernement, et les membres extérieurs des comités d’audition ont fait, le 7 décembre, un bilan sur la politique de gestion des cadres dirigeants de l’État.

Cette politique  – dite souvent du « talent management » dans le secteur privé – est conduite à Matignon au Secrétariat général du Gouvernement par la Mission cadres dirigeants depuis plusieurs années. L’enjeu majeur de cette politique est de nommer à la tête des organisations de service public les dirigeants les plus aptes à les piloter et à mettre en œuvre les transformations nécessaires dans le monde complexe d’aujourd’hui. Il est recherché une plus grande diversité chez ces dirigeants et un plus grand professionnalisme dans leur sélection, leur nomination et leur formation. Les maîtres mots de cette politique sont compétences, management, parcours, évaluation, diversité et féminisation. En quelques années ont ainsi été mis en place :
– un vivier de futurs cadres dirigeants de l’Etat de 500 cadres civils et militaires aux profils diversifiés, proposés chaque année par leur administration d’origine et sélectionnés à l’issue d’une session « d’assessment » chez un partenaire extérieur, permettant d’évaluer leurs compétences managériales sur un référentiel exigeant ;
– des comités d’audition chargé de donner un avis d’aptitude sur le profil d’au moins trois candidats à tout poste de directeur d’administration centrale, dont au moins une femme et un membre de ce vivier, permettant d’éclairer le choix des Autorités politiques ;
– des formations et des dispositifs d’accompagnement des cadres dirigeants et des futurs cadres dirigeants, inspirés du secteur privé, qui les préparent à leurs futures fonctions ou dynamisent leurs performances dans leurs fonctions actuelles : coaching, co-développement, rencontres entre pairs, formations techniques, programmes dédiés au développement des potentiels féminins : l’ensemble de ces dispositifs sont appréciés et revisités en permanence pour s’adapter aux besoins de l’État et aux attentes exprimées par les cadres.

Aujourd’hui, l’État déploie pour la gestion de ses talents des pratiques qui n’ont rien à envier à celles des autres démocraties modernes et des grandes organisations privées. On nomme sur les postes de directeurs davantage de femmes (31 % en 2016 contre 24 % en 2012) et davantage de cadres issus du vivier interministériel, ayant une expérience diversifiée en administration centrale, mais aussi dans les établissements publics, en collectivité, dans le secteur privé ou à l’international. Les dirigeants qui mettent en œuvre les politiques publiques partagent de plus en plus une culture commune et des pratiques de management faisant une large place à l’intelligence collective et à la mise en œuvre participative des transformations.

Cette politique est conduite à l’échelle interministérielle en associant la direction générale de l’administration et de la fonction publique, tous les secrétaires généraux et DRH de ministère et l’ENA. Elle s’est ouverte largement à l’extérieur de l’État, en faisant appel à des professionnels des ressources humaines et en accueillant dans les comités d’audition des personnalités du secteur privé qui ont permis de croiser leurs regards avec ceux des représentants de l’État.


Le Service central de prévention de la corruption publie son dernier rapport

Chargé de centraliser et d’exploiter des informations relatives au phénomène de corruption en France, le Service central de prévention de la corruption (SCPC) a publié, le 28 novembre 2016, son rapport pour l’année 2015. Dans sa première partie, ce rapport présente les avancées réalisées en matière de centralisation des informations relatives à la lutte contre la corruption et aux atteintes à la probité. Le SCPC examine les données issues de diverses institutions, telles que la banque de données CASSIOPÉE, TRACFIN ou les juridictions financières, ces données permettant d’établir un panorama des manquements à la probité commis dans les secteurs publics et privés. Depuis 2012, le SCPC adresse également aux principaux acteurs étatiques un questionnaire sur les manquements constatés dans les entités publiques et privées ainsi que sur les mesures de prévention mises en œuvre. S’agissant du ministère de l’économie et des finances, il relève qu’en 2015, plusieurs directions ont renforcé ces mesures de prévention : la direction générale de la concurrence, de la consommation et de la répression des fraudes, qui a organisé un groupe de travail sur la déontologie ; la direction générale des douanes et des droits indirects, qui a créé un code de bonne conduite ; la direction générale des finances publiques, qui a mis en place une formation spécifique à la prévention de la fraude pour ses chefs de service. Comme en 2014, le SCPC préconise une meilleure prise en compte du contrôle interne dans le secteur public afin de prévenir tout acte de corruption. Dans sa deuxième partie, le rapport définit les notions de corruption, de trafic d’influence, de prise illégale d’intérêts, d’atteinte à la liberté d’accès et à l’égalité des candidats dans les marchés publics, telles que celles-ci ressortent de la jurisprudence judiciaire et administrative. Dans sa troisième partie, le rapport présente les principales activités du SCPC. Il peut notamment recevoir des demandes de concours émanant de l’autorité judiciaire (huit demandes transmises en 2015) consistant en un avis donné sur une procédure en cours, pouvant porter sur un point de droit, des spécificités de procédure, des éléments de contexte relatifs au dossier. Le service peut émettre, de manière préventive, des avis aux autorités administratives en vue de déterminer une politique ou d’arrêter une décision (huit demandes d’avis en 2015). Énumérant les différentes formations réalisées par le SCPC au cours de l’année, sa participation au groupe d’étude du Conseil d’État sur l’alerte éthique et ses actions à l’international, le rapport formule enfin une série de propositions visant à améliorer la prévention de la corruption dans le monde sportif et présente, dans une étude comparée, l’autorité nationale anticorruption italienne. Ce rapport est le dernier rapport du SCPC dans sa forme actuelle, la loi n° 2016-1691 du 9 décembre 2016 relative à la transparence, à la lutte contre la corruption et à la modernisation de la vie économique ayant créé une nouvelle Agence française anticorruption (AFA), qui reprendra l’ensemble de ses prérogatives (Voir notre article consacré à l’AFA).


Les réformes engagées sont elles suffisantes pour sortir la France de la procédure pour déficit excessif?

La France relève actuellement du volet correctif du pacte de stabilité et de croissance. Le ratio de ses dépenses publiques au PIB est l’un des plus élevés de l’Union et, en dépit d’une légère baisse en 2015, reste nettement supérieur à la moyenne de la zone euro. Le plan visant à réduire les dépenses publiques de 50 milliards d’euros par rapport à la croissance tendancielle entre 2015 et 2017 dans toutes les administrations publiques, ne permettra peut-être pas de réduire significativement les dépenses publiques. Livrons nous à une rapide revue des réformes engagées.

Dans le secteur du logement, la France dépense presque deux fois plus que ses pairs européens, sans que les résultats sur le marché de l’immobilier soient sensiblement meilleurs. Il serait possible de préserver la capacité d’investissement des collectivités locales en combinant la réduction prévue des dotations de l’État avec un renforcement du contrôle de leurs dépenses, et notamment une limitation de la croissance de leurs dépenses de fonctionnement. Pour cela, il conviendrait de recenser les possibilités d’économies dans ce domaine. Une réduction de la fragmentation de l’administration territoriale, engagée avec le regroupement des régions, pourrait être poursuivie, par exemple, en encourageant la transformation des établissements publics de coopération intercommunale à fiscalité propre en commune nouvelle, ce permettrait de renforcer leur efficacité  et favoriserait par là même la croissance économique.

Les dépenses de sécurité sociale représentent plus de la moitié des dépenses publiques. Le système de retraite a gagné en soutenabilité en 2015 grâce à l’accord sur les régimes de retraite complémentaires mais il pourrait rester déficitaire sur le court à moyen terme, notamment dans des conditions macroéconomiques défavorables. De plus, les réformes des retraites menées précédemment ne devraient permettre de réduire le haut niveau actuel du ratio des dépenses publiques de retraite qu’après 2025. La France s’est fixé des objectifs ambitieux pour 2016 et 2017 afin de limiter la croissance des dépenses de santé. Ces objectifs pourraient être complétés par des efforts supplémentaires visant à identifier des gains d’efficacité sur le moyen à long terme.

Des mesures ont été prises pour réduire le coût du travail et améliorer les marges bénéficiaires des entreprises, par le biais du crédit d’impôt pour la compétitivité et l’emploi de 20 milliards d’euros et de l’allègement des cotisations patronales de 10 milliards d’euros supplémentaires en vertu du pacte de responsabilité et de solidarité. La manière dont ont été conçues ces mesures, qui représentent 1,5 % du PIB et contribuent à combler l’écart de coût du travail entre la France et la moyenne de la zone euro, pourrait limiter leur efficacité. Il est prévu que ces mesures d’économies fassent l’objet d’évaluations dont les résultats appuieront la prise de décision sur leurs caractéristiques futures, afin de faire en sorte qu’elles atteignent leurs objectifs en matière d’efficacité. Ces évaluations devraient s’intéresser tout particulièrement aux effets sur la formation des salaires et sur l’emploi.

Dans le contexte actuel de chômage élevé, le coût du travail au salaire minimum risque de freiner l’emploi des personnes peu qualifiées. Le salaire minimum est élevé par rapport au salaire médian, mais son coût a été réduit par des exonérations de cotisations sociales. Une augmentation du salaire minimum entraîne une augmentation de salaire pour la plupart des catégories de travailleurs et comporte le risque de compresser les salaires vers le haut. En raison du mécanisme de revalorisation du salaire minimum, les hausses du salaire moyen et l’évolution du salaire minimum sont étroitement corrélées, ce qui retarde l’ajustement des salaires nécessaire dans une situation économique défavorable.

Les réformes menées récemment n’ont donné aux employeurs que peu de possibilités pour déroger aux accords de branche. Cela concerne tous les aspects des conditions d’emploi, notamment les salaires, le temps de travail et les conditions d’emploi et de travail, et limite la capacité des entreprises à moduler leurs effectifs en fonction de leurs besoins. À l’heure actuelle, les branches professionnelles peuvent empêcher les entreprises de déterminer, au cas par cas et après négociations avec les partenaires sociaux, les conditions de dérogation aux accords de branche en matière de temps de travail. Les dérogations aux accords de branche et aux dispositions juridiques générales sur les conditions d’emploi, par l’intermédiaire d’accords d’entreprise, pourraient être facilitées, en concertation avec les partenaires sociaux.

Au troisième trimestre 2016, le taux de chômage en France progresse de 0,1 point sur trois mois, à 9,7% en métropole, soit 2,8 millions de personnes au chômage (au sens du BIT). Un chiffre toutefois en baisse sur un an, avec 0,4 point de moins qu’au troisième trimestre 2015. Le chômage touche particulièrement les jeunes, les ressortissants de pays tiers et les travailleurs peu qualifiés. La dualité du marché du travail ne cesse d’augmenter, avec d’un côté, les travailleurs diplômés de l’enseignement supérieur embauchés en contrats à durée indéterminée et de l’autre, une proportion constante de travailleurs occupant des emplois peu qualifiés de plus en plus précaires. La part des contrats à durée déterminée de moins d’un mois dans l’emploi total a progressé et avoisinait les 70 % en 2015. Le cadre juridique régissant les contrats de travail, en particulier la législation sur le licenciement des salariés titulaires d’un contrat à durée indéterminée, est susceptible de favoriser la forte segmentation du marché du travail. La dégradation persistante de la situation sur le marché du travail met à mal la soutenabilité du système d’assurance-chômage. Le déficit devrait atteindre 4,2 milliards d’euros en 2016 et 3,6 milliards d’euros en 2017. La dette du système passerait alors de 25,8 milliards d’euros en 2015 à 30,0 milliards d’euros en 2016 et 33,6 milliards d’euros en 2017. Le calcul des allocations de chômage favorise l’enchaînement d’emplois à temps plein de courte durée, au détriment des emplois à mi-temps de longue durée, et incite les employeurs à proposer des emplois de courte durée, qui devront être complétés par le versement de prestations sociales. De plus, les caractéristiques du système d’assurance-chômage, en particulier les conditions d’éligibilité et la dégressivité des allocations de chômage, sont susceptibles de décourager le retour à l’emploi.

Le passage de l’école au monde du travail reste difficile, surtout pour les jeunes les moins qualifiés. Le recours à l’apprentissage diminue parmi les catégories les moins qualifiées, alors que les stratégies diffèrent d’une région à l’autre et que la capacité du système à s’adapter aux nouveaux besoins de l’économie est limitée. L’offre de formation pour les chômeurs, les travailleurs peu qualifiés et les salariés de PME demeure insuffisante. La réforme en cours de la formation professionnelle, notamment en ce qui concerne la gouvernance, les incitations et les services de conseil, et le nouveau plan de formation prévu pour les chômeurs doivent encore être pleinement mis en œuvre et devraient être renforcés. La coopération insuffisante entre les différents acteurs de la formation professionnelle continue empêche toute répartition efficace des ressources. Le compte d’activité personnel, en préparation, pourrait contribuer à rééquilibrer l’accès à la formation.

La France continue de se classer à un niveau moyen pour ce qui est de l’environnement des entreprises, notamment en ce qui concerne les contraintes réglementaires, pour lesquelles elle est mal classée dans les comparaisons internationales. Le programme de simplification se poursuit comme prévu, mais sa mise en œuvre est inégale, notamment pour ce qui est des mesures ciblant les entreprises, et des problèmes subsistent dans un certain nombre de domaines. Par rapport à d’autres États membres, l’économie française se caractérise par un nombre disproportionné de petites entreprises, ce qui limite leur niveau de productivité. Les initiatives prises récemment pour atténuer l’impact des critères de taille ne devraient pas avoir d’incidence significative sur la croissance des entreprises, compte tenu notamment de leur champ d’application limité et du caractère temporaire de certaines mesures. En conséquence, les effets de seuil continueront de freiner la croissance des entreprises françaises.

La concurrence dans les services s’est améliorée dans certains secteurs, mais des obstacles subsistent dans d’autres secteurs, en particulier dans les services aux entreprises, dont une grande partie n’a en effet pas été concernée par les réformes récentes, et les industries de réseau. Un certain nombre de barrières à l’entrée et de réglementations, ainsi que des tarifs, brident l’activité économique des professions réglementées et pèsent sur la productivité d’autres secteurs qui font appel à ces services. L’adoption de la loi Macron en 2015 a permis de réduire certaines contraintes mais des efforts supplémentaires s’imposent. D’autres problèmes découlent de l’application restrictive des exigences en matière d’autorisation.

La France reste à la traîne des États membres champions de l’innovation dans l’Union, malgré la générosité de l’aide publique dans ce domaine. Ces quinze dernières années ont été marquées par une multiplication et une instabilité des dispositifs publics de soutien à l’innovation, ce qui suscite des craintes quant à la coordination, la cohérence et l’efficacité générales de ces dispositifs. Cette situation nuit tout particulièrement aux PME.

Le taux des prélèvements obligatoires est l’un des plus élevés de l’Union. Sa composition n’est pas propice à la croissance économique, dans la mesure où elle pèse lourdement sur les facteurs de production mais relativement peu sur la consommation. La fiscalité des entreprises a commencé à diminuer légèrement en 2014 et la France a commencé à se rapprocher de la moyenne de l’Union en matière de fiscalité environnementale, mais les recettes de TVA restent faibles, tant dans la part du PIB qu’en pourcentage de l’imposition totale, en raison des taux bas de cet impôt, de l’application généralisée des taux réduits et du nombre élevé d’exonérations par rapport à la moyenne de l’Union européenne. Hormis la suppression progressive de la contribution sociale de solidarité des sociétés, actuellement en cours, et la suppression de l’impôt exceptionnel sur les sociétés, des mesures concrètes doivent être prises pour atteindre l’objectif annoncé d’une réduction à 28 % du taux nominal de l’impôt sur les sociétés d’ici à 2020.

Le système fiscal est très complexe. Le nombre de taxes inefficaces, dont le rendement est nul ou faible, reste élevé et l’imposition des revenus des personnes physiques est particulièrement complexe, ce qui a un coût administratif significatif. En dépit de l’introduction de l’obligation d’évaluer et de contrôler régulièrement les dépenses fiscales dans la loi de programmation des finances publiques 2014-2019, la réduction des dépenses fiscales prévue pour 2016 est modeste après plusieurs années d’augmentation.

Dans l’ensemble, les obstacles à l’investissement privé sont limités, les principaux étant la lourdeur de la réglementation et le niveau élevé de l’impôt sur les sociétés. Le climat de l’investissement aurait tout à gagner d’une amélioration de l’environnement des entreprises, d’une réduction des impôts sur la production et sur les sociétés et d’une simplification du système fiscal. Toutes les mesures prises pour améliorer la compétitivité-coûts et hors coûts des entreprises françaises sont susceptibles d’accroître les niveaux d’investissement et d’encourager les entreprises à investir dans le capital physique et humain, en vue d’améliorer la productivité. Le potentiel de croissance à long terme est également limité par l’atonie des investissements dans les activités d’innovation.

Au regard de cette rapide revue des réformes engagées par la France, il apparait nécessaire de poursuivre les efforts et sans doute même de changer de braquet.

Pour en savoir davantage:

Recommandations du Conseil de l’Union européenne à la France