Lors de son congrès extraordinaire à Noisiel, le SJFu a élargi son objet social

Lors du congrès extraordinaire du 17 novembre 2016, les adhérents du syndicat, présents ou représentés, ont examiné le projet de modification des statuts du SJFu : extension de l’objet (aux activités d’enseignement et de formation, mais également aux activités sociales ou socio-culturelles), désignation d’un trésorier adjoint pour assurer la comptabilité du G16, changement dans les dénominations de délégué de section (ex secrétaire de section) et réviseur aux comptes (ex commissaire aux comptes). Les modifications des statuts ont été approuvées à la majorité (1 abstention, 22 contre, 92 pour) des membres présents ou représentés. Les modifications du reglement intérieur liées à celles des statuts ont été adoptées à l’unanimité.

Pour en savoir davantage:


CONGRES ANNUEL

DU SYNDICAT DES JURIDICTIONS FINANCIERES UNIFIE

17 & 18 novembre 2016

Jeudi 17 novembre 2016

Matin (9h30 – 12h30)

CONGRES ORDINAIRE

Mot de bienvenue de Gilles Bizeul, vice-président de la CRC Ile-de-France

  1. Rapport financier 2015

    Accueil par Isabelle Banderet, déléguée de section de la CRC Ile-de-France

    Accueil par Isabelle Banderet, déléguée de section de la CRC Ile-de-France

  2. Rapport du réviseur aux comptes
  3. Fixation du montant des cotisations 2017
  4. Rapport des élus au conseil supérieur
  5. Rapport moral du président (ISSUU)
  6. Election complémentaire de membres du bureau
  7. Présentation du projet de protocole d’accord sur la rénovation du régime indemnitaire

CONGRES EXTRAORDINAIRE

  1. Modification des statuts du syndicat
  2. Modification du règlement intérieur du syndicat

Déjeuner (12h30-14h00)

Après-midi (14h00 – 16h30)

CONGRES ORDINAIRE

8. Restitution de la consultation

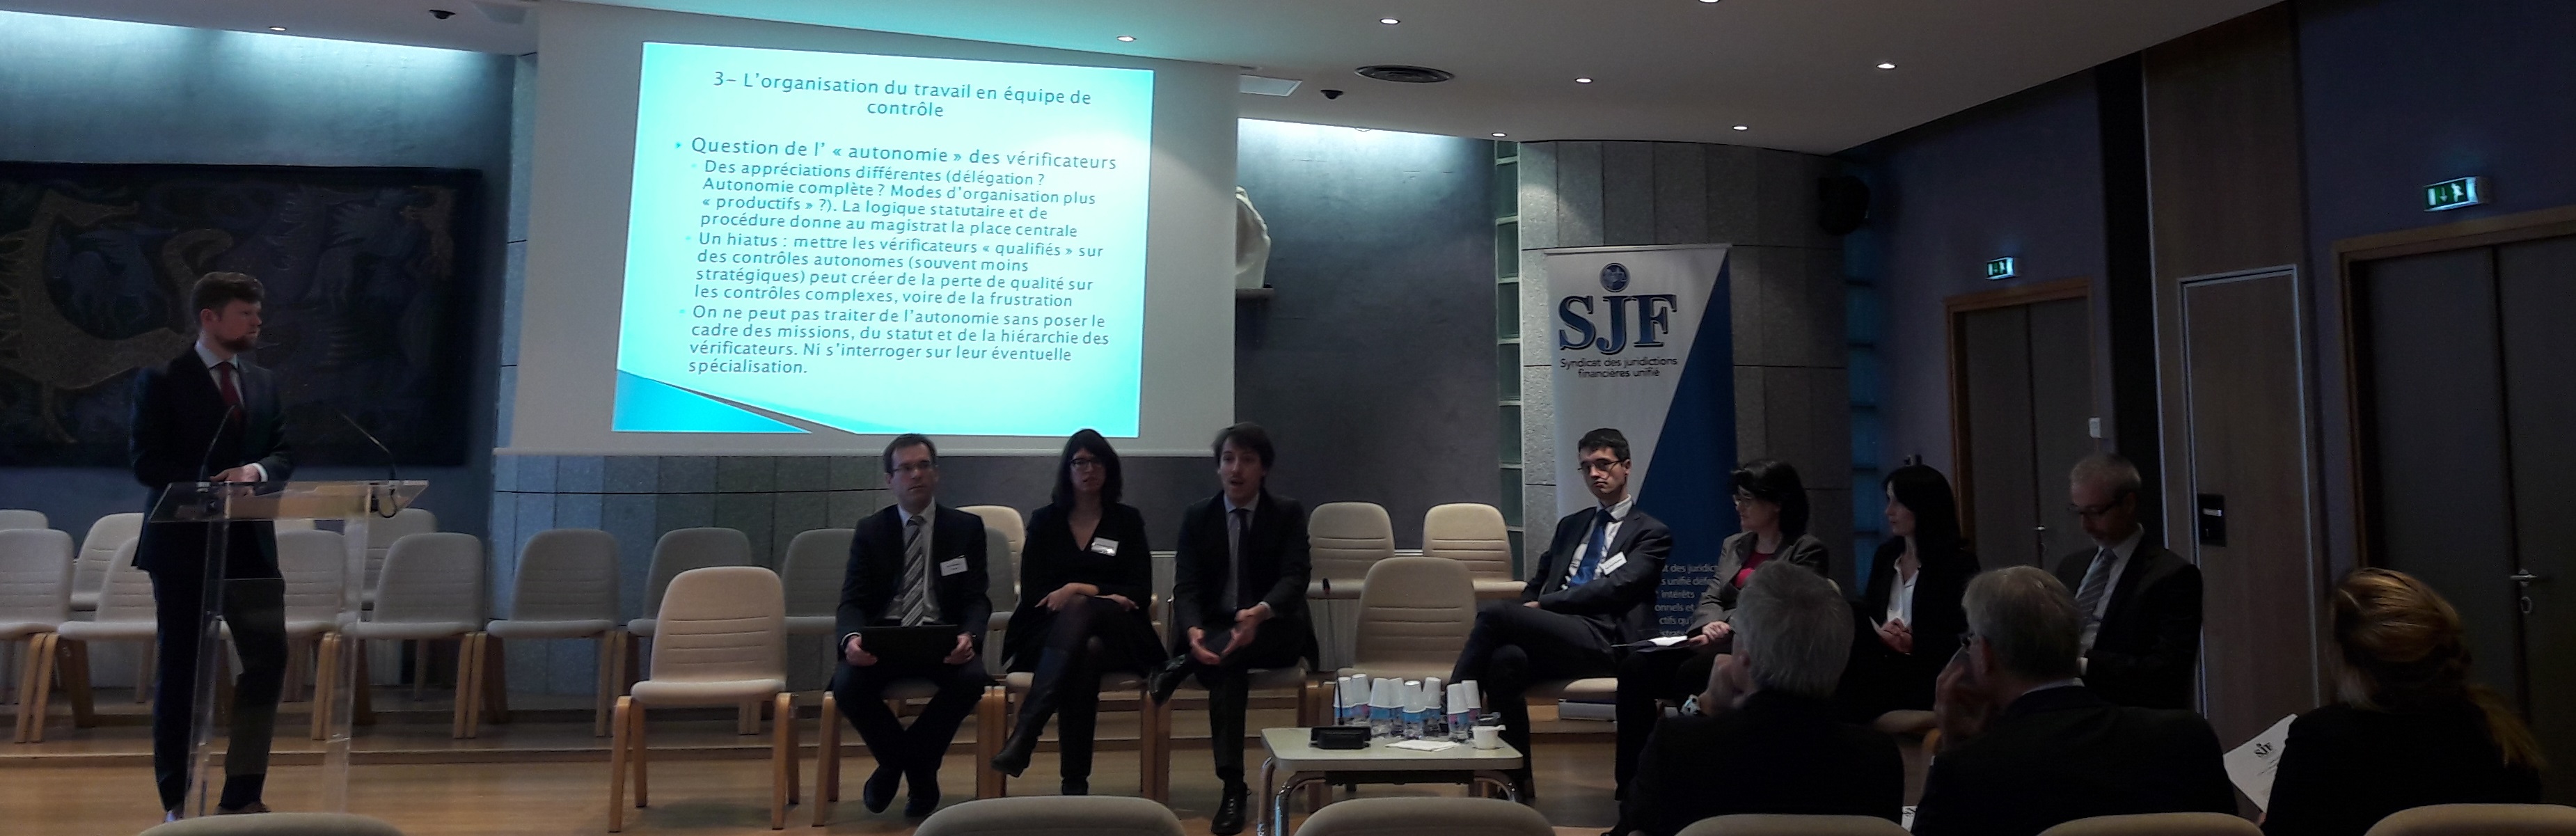
9. Travaux en atelier (un animateur et un rapporteur par atelier):

Atelier 1: « L’indépendance du magistrat financier »

Atelier 2: « Parcours professionnels, nouveaux profils, nouvelles perspectives »

Atelier 3: « Les composantes de la rémunération et leurs évolutions »

Atelier 4 : « L’organisation du travail au sein des juridictions financières »

 Début de soirée (17h15-19h00)

Visite culturelle

Soirée (20h00 – 22h30)

Dîner de gala

Vendredi 18 novembre 2016

Matin (9h30 – 11h00)

10. Restitution des travaux en atelier

Nicolas Sachot présente la restitution des travaux en ateliers

Nicolas Sachot présente la restitution des travaux en ateliers

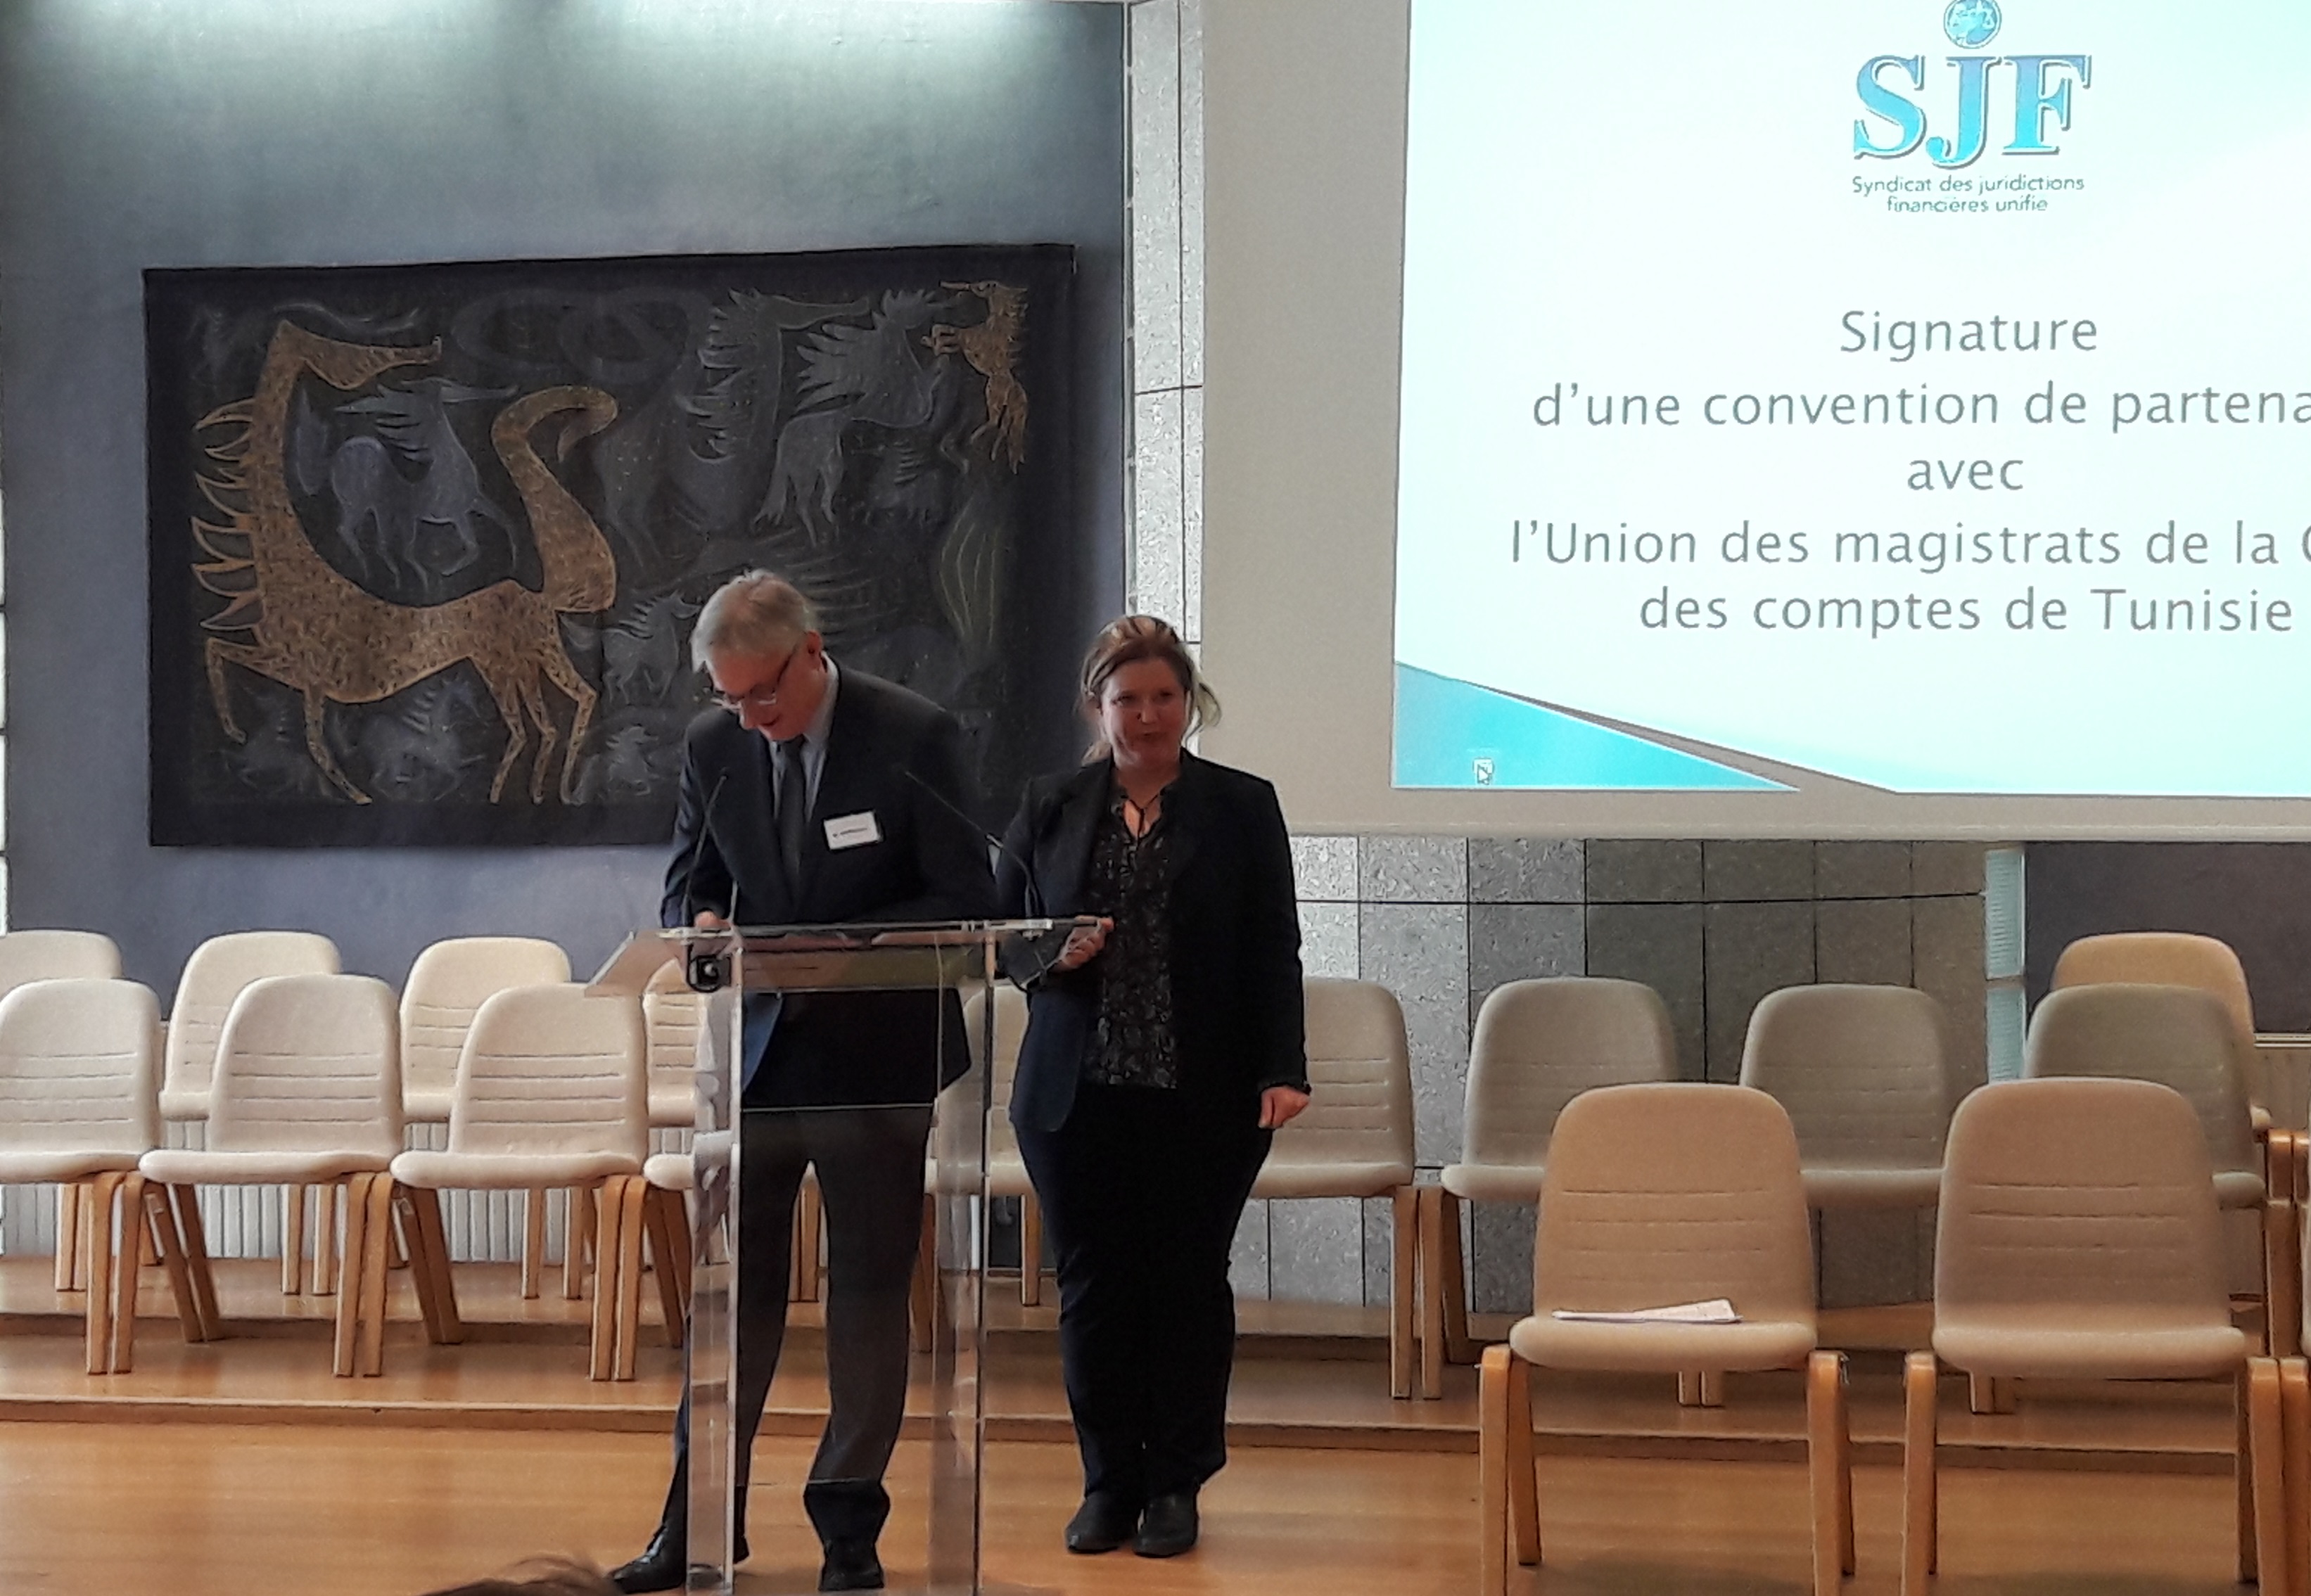
11. Signature d’une convention de partenariat avec l’Union des magistrats de la Cour des comptes de Tunisie

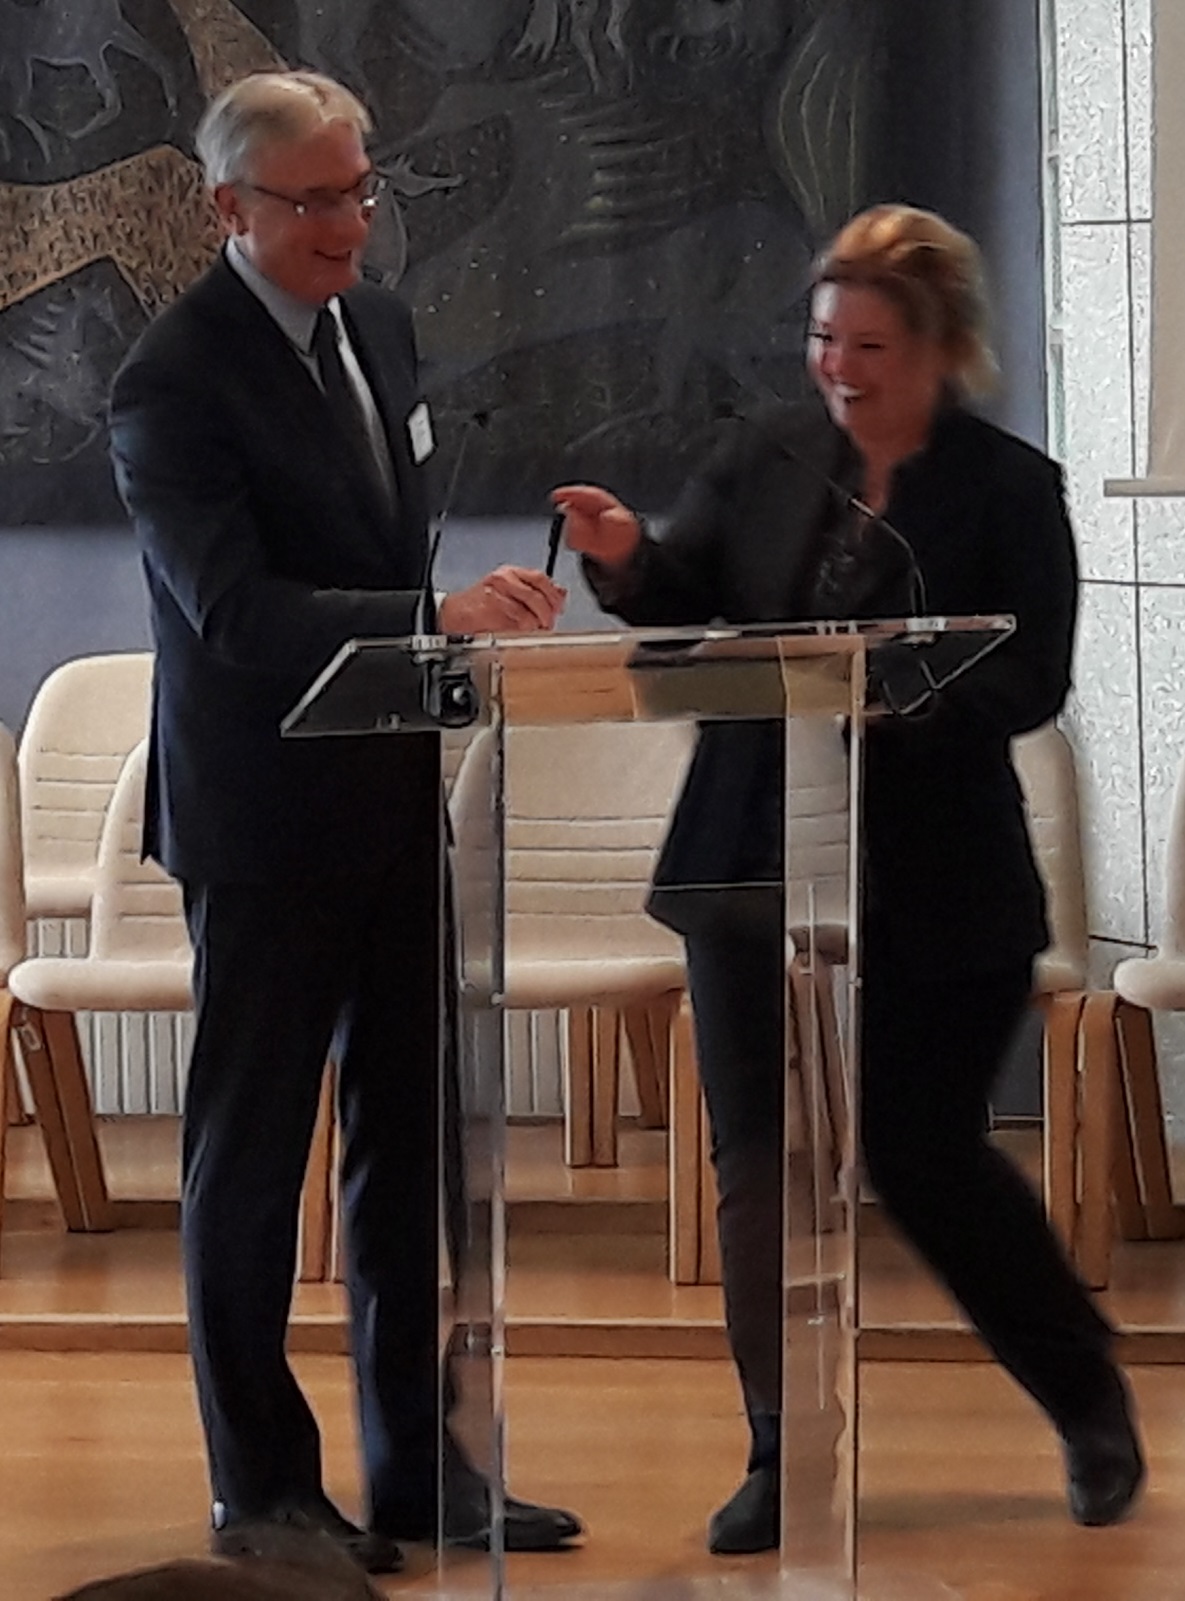
Fatma Kort et Vincent Sivré scellent un partenariat entre le l'UMCC et le SJFu

Fatma Kort et Vincent Sivré scellent un partenariat entre le l’UMCC et le SJFu

Fin de matinée (11h00-12h30)

12.  Discours d’accueil du président du SJFu

13. Intervention du Premier président

14. Questions/réponses entre le Premier président et  les congressistes.

Déjeuner (12h30-14h00)

Après-midi

15. Avis conforme sur le projet de protocole d’accord sur la rénovation du régime indemnitaire

16. Débat d’orientation stratégique.

Le Congrès annuel a offert l’opportunité à chaque adhérent de se prononcer sur l’orientation à donner à l’action syndicale.

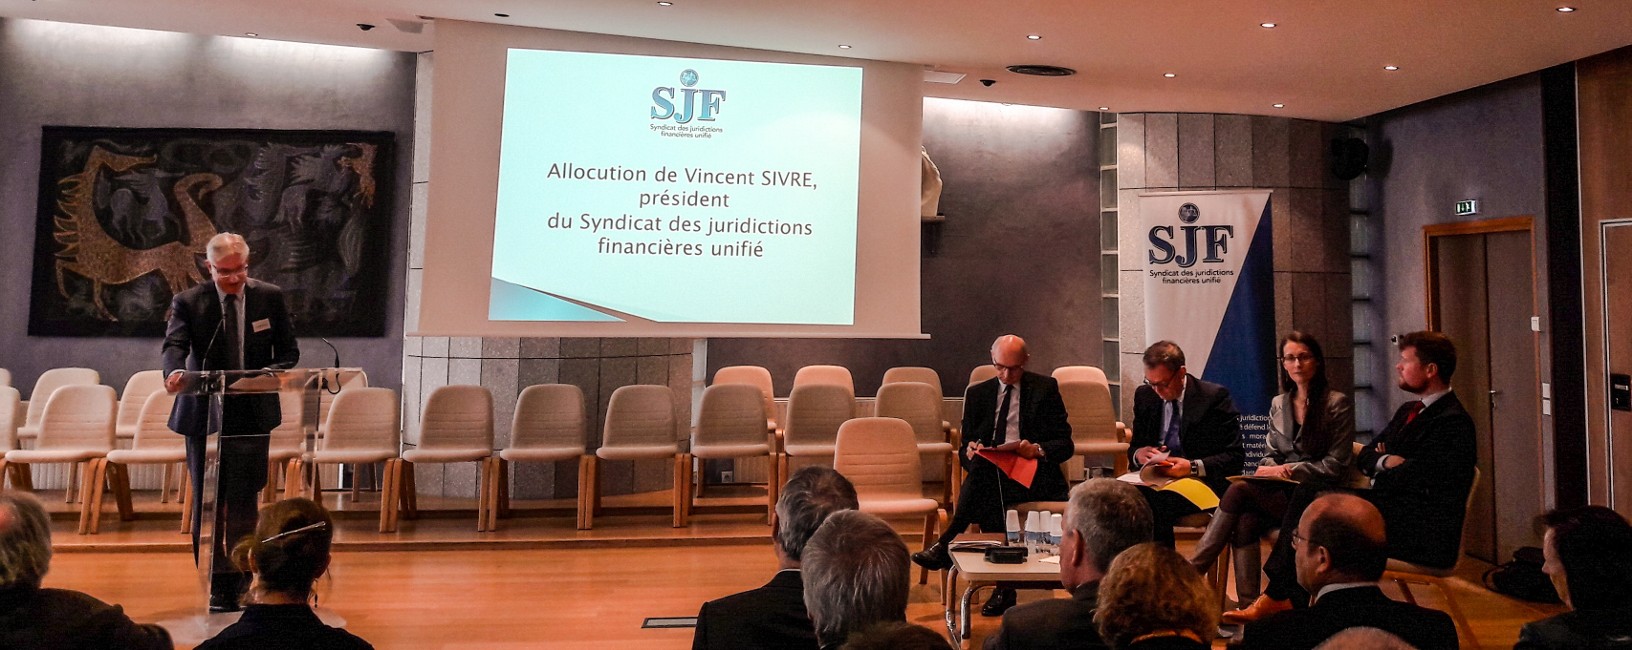
VIncent Sivré accueille Didier Migaud au congrès du SJFu

Vincent Sivré accueille Didier Migaud au congrès du SJFu


Quels sont les origines et les grands axes de la réforme européenne de l’audit ?

Alice Navarro, chef du bureau du droit des sociétés et de l’audit à la direction des affaires civiles et du Sceau a présenté le 10 novembre 2016 les origines et les grands axes de la réforme européenne de l’audit.

Quelle est l’origine de la réforme du commissariat aux comptes ?

La crise financière qui a durement touché les pays de l’Union européenne à partir de 2007 a mis en évidence des faiblesses importantes concernant l’information financière dans des secteurs clés pour l’économie. Logiquement, la question de la qualité du contrôle légal des comptes, qui contribue de manière essentielle à la qualité de cette information financière, a été mise en question. Les déficiences constatées rendaient nécessaire une évolution de la réglementation de cette activité, dont la Commission européenne a pris l’initiative en publiant un livre vert en 2010.

Les négociations qui s’en sont suivies dans le but de faire évoluer la législation européenne ont été longues et souvent difficiles. Il n’était pas évident de parvenir à un compromis car les marchés de l’audit et les niveaux de réglementation des Etats membres de l’Union sont assez disparates. Deux textes en sont issus : un règlement et une directive adoptés le 14 avril 2014.

Ces textes introduisent des nouveautés importantes, mais l’harmonisation qu’ils opèrent est très relative car ils laissent aux Etats membres une assez grande latitude dans leur adaptation au plan national.

Pour transposer ces textes, le Gouvernement a fait des choix conformes aux priorités qu’il avait poursuivies dans la négociation : préserver l’unicité de la profession, promouvoir le co-commissariat aux comptes (une spécificité du système français qui offre le double intérêt de favoriser l’indépendance des professionnels, leur esprit critique et le scepticisme professionnel dont ils doivent faire preuve), et permettre le maintien d’une diversité d’opérateurs en limitant la concentration du secteur, comme elle existe dans d’autres pays européens.

Comment cette réforme a-t-elle été préparée ? La profession et les entreprises y ont-elles été associées?

Le Gouvernement a été habilité par le Parlement à légiférer par voie d’ordonnance. Le ministère de la justice, qui est l’autorité de tutelle des commissaires aux comptes, s’est attelé à la préparation de cette réforme dès 2014, en étroite coordination avec le ministère des finances.

Il était essentiel, pour une réforme de cette nature, de permettre aux parties prenantes d’exprimer leur point de vue sur les modalités de la mise en cohérence du droit national avec le droit de l’Union.

Des groupes de travail ont donc été formés dès 2014 afin d’associer à ce processus l’autorité de régulation sectorielle (le Haut conseil du commissariat aux comptes), la compagnie nationale des commissaires aux comptes, les organisations représentant les entreprises (le Medef, l’AFEP, la CGPME) ainsi que les autorités de marchés (l’Autorité des marchés financiers, l’Autorité de contrôle prudentiel et de résolution).

Les grands axes de l’ordonnance ont été définis en prenant en compte les préoccupations des principaux acteurs concernés, et les projets de textes leur ont été soumis pour consultation.

L’ordonnance du 17 mars 2016 relative au commissariat aux comptes, et son décret d’application du 26 juillet 2016, sont le fruit de ce travail de concertation.

Quels sont les principaux axes de cette réforme ?

Les textes européens ont un objectif : l’amélioration de la qualité de l’audit légal. Cet objectif est mis en œuvre essentiellement sur deux plans.

D’une part, les autorités compétentes pour la régulation de ces activités voient leurs attributions élargies, en particulier pour le contrôle des cabinets d’audit et la sanction des comportements répréhensibles. D’autre part, les règles qui garantissent l’indépendance des auditeurs à l’égard des entreprises dont ils contrôlent les comptes sont renforcées. C’est particulièrement le cas pour le contrôle des comptes des entités d’intérêt public.

Pourquoi les entités d’intérêt public sont-elles soumises à des règles spécifiques ?

Les entités d’intérêt public sont des acteurs économiques qui présentent un risque systémique important, c’est-à-dire ceux dont la défaillance peut entraîner  celle d’une multitude d’autres acteurs ou d’investisseurs, et avoir des conséquences importantes sur l’activité économique globale. Il s’agit des sociétés cotées, des établissements de crédit et des entreprises du secteur de l’assurance. Il est naturel qu’un degré de vigilance particulier soit porté sur l’information financière fournie par ce type d’entreprises.

Des règles particulières s’appliquaient déjà pour la certification des comptes des entités d’intérêt public. Cependant l’ordonnance introduit un ensemble de règles nouvelles, plus contraignantes, et qui figurent parmi les mesures les plus novatrices, par rapport au cadre normatif interne, de cette réforme. Ainsi, les commissaires aux comptes des entités d’intérêt public doivent être désignés au terme d’une procédure de sélection, qui est une forme d’appel d’offres imposant de choisir entre plusieurs candidats.

Ils sont dorénavant soumis à une obligation de rotation, qui limite la durée maximale de leur mission auprès de ces entreprises.

En dehors de leur mission légale, qui est de certifier les comptes, le type de services qu’ils sont habilités à fournir à leurs clients, est soumis à un nouvel encadrement. Il y a d’un côté un assouplissement quant à la nature des services qui sont autorisés, et d’un autre côté une limitation du volume de ces services.

L’indépendance des commissaires aux comptes à l’égard de leurs clients est dorénavant assurée par des règles d’ordre financier, par le plafonnement de leur activité auprès d’une même entreprise pour des services distincts de la mission d’audit légal, ce qui est une approche nouvelle pour la France.

S’agissant des mesures imposées aux entreprises et notamment l’obligation pour les entités d’intérêt public de se doter d’un comité d’audit doté de certaines attributions pour le choix des commissaires aux comptes, la transposition de la directive a veillé à préserver les équilibres de gouvernance garantis par le droit français des sociétés.

Quelles sont les nouveautés qui concernent le Haut conseil du commissariat aux comptes, autorité de régulation de la profession ?

Cette autorité publique indépendante créée par la loi de sécurité financière de 2003 avait d’ores et déjà pour objectif de renforcer la supervision publique de cette activité. La réforme européenne a renforcé le rôle des régulateurs nationaux.

Pour traduire en droit interne ce renforcement, l’ordonnance introduit des modifications importantes qui concernent à la fois sa composition (les commissaires aux comptes en exercice n’y siègeront plus, afin de se conformer au règlement européen), ses règles de fonctionnement et ses attributions.

Un des aspects les plus saillants porte sur le rôle du H3C comme autorité de sanction. Jusqu’à présent, ce rôle était pour ainsi dire résiduel, par comparaison avec l’activité de contrôle de la profession qui constitue le cœur de son activité. Il n’était que le juge d’appel des décisions rendues par les chambres régionales de discipline. Dorénavant, le H3C est doté de pouvoirs d’enquête. Il partagera avec des commissions régionales de discipline locales le pouvoir de prononcer des sanctions.

Plus important encore, les sanctions ne sont plus seulement disciplinaires. Elles pourront s’appliquer à un public plus large que les seuls commissaires aux comptes, notamment à leurs associés ou collaborateurs, de même qu’aux entreprises soumises à l’obligation de désigner un commissaire aux comptes, et à leurs dirigeants. Cet élargissement du cercle des personnes responsables, voulu par l’Union européenne a pour corollaire le renforcement des attributions du H3C dans ce domaine de régulation qui dépasse le strict champ professionnel.

Autre nouveauté importante : les sanctions prononcées pourront être de nature pécuniaire, ce qui est totalement nouveau dans de nombreux Etats, dont la France. Au regard des scandales financiers intervenus, hors de France d’ailleurs, l’Union européenne a voulu mettre en place des règles dissuasives.

Il en va de la crédibilité de la supervision et, par conséquent, de la fiabilité de l’information financière. C’est précisément ce qu’a compris le législateur européen en mettant en place cette réforme.

Cette évolution majeure n’est pas sans susciter une certaine appréhension, à la fois au sein de la profession et dans les entreprises, qui le vivent comme une menace ou un signe de défiance. Les auditeurs français se distinguent par un niveau d’exigence déontologique élevé, au-dessus de ce que l’on constate dans la majorité des autres Etats membres de l’Union européenne. Ils n’ont rien à craindre de ces évolutions.

La France a d’ailleurs jusqu’ici été épargnée par les grand scandales financiers qui ont éclaté chez certains de nos voisins et conduit à la mise en cause des auditeurs. Cependant nul n’est à l’abri. Il est indispensable de prévenir efficacement la survenance de tels événements et, s’ils surviennent, de pouvoir y répondre de manière adaptée. Cette réforme va pleinement dans ce sens.

La réforme ouvre aussi de nouvelles opportunités aux commissaires aux comptes de développer au profit des entreprises leur expertise : ainsi à rebours du système actuel leur interdisant de fournir des services autres que d’audit sous réserve des diligences directement liées à ceux-ci, ils pourront désormais fournir ces autres services (à l’exception d’une liste limitée de services par nature interdits) dans la limite d’un plafonnement s’agissant des commissaires aux comptes intervenant pour des entités d’intérêt public, sans limitation pour les autres, Pour qu’ils se saisissent au mieux de ces opportunités nouvelles, le gouvernement a également prévu d’abaisser au plancher minimal de 51% de détention des droits de vote par les commissaires aux comptes de leurs sociétés d’exercice contre 75 % actuellement ce qui devrait augmenter l’attractivité, au profit de nouveaux talents, de ces sociétés aptes ainsi à développer leur offre de services.

Au total cette réforme qui augmente le seuil d’exigence envers la profession pour des motifs d’intérêt général, lui offre aussi les moyens de son développement. C’est donc une réforme équilibrée, la plus importante dans ce secteur depuis la loi du 1er août 2003 de sécurité financière.

Pour en savoir davantage:

Réforme Européenne de l’Audit Réforme Européenne de l’Audit:

CHAMP DE LA RÉFORME : Les textes portant réforme de l’audit sont : • la directive 2014/56/UE modifiant la directive 2006/43/CE s’appliquant à tous les contrôles légaux des comptes annuels et des comptes consolidés, que l’entité auditée soit EIP ou non EIP • le règlement UE 537/2014 relatif aux exigences spécifiques applicables au contrôle légal des comptes des EIP.

CALENDRIER : Entrée en application des textes le 17 juin 2016

PÉRIMÈTRE DE L’EIP : L’ordonnance introduit pour la première fois une définition des EIP en France.

DURÉE DU MANDAT ET ROTATION OBLIGATOIRE DES CABINETS : La durée du mandat est maintenue à 6 exercices. La réforme européenne de l’audit prévoit une rotation obligatoire des commissaires aux comptes et des cabinets d’audit EIP. Des dispositions transitoires visant à éviter une mise en œuvre trop brutale de cette règle ont été introduites.

SÉLECTION DES AUDITEURS : Pour les EIP, à l’issue de la durée maximale cumulée des mandats du commissaire aux comptes, le comité d’audit soumet aux instances décisionnaires une recommandation pour la désignation de commissaires aux comptes ou de cabinets élaborée à l’issue d’une procédure de sélection.

ROTATION DES ASSOCIÉS SIGNATAIRES : La rotation des associés signataires s’applique à l’ensemble des EIP ainsi qu’aux APG. Les associés signataires ne peuvent certifier durant plus de six exercices consécutifs les comptes d’une EIP. Le délai de viduité est fixé à trois ans (2 ans avant la réforme).

RÔLE DU COMITÉ D’AUDIT Les EIP et les sociétés de financement doivent se doter d’un comité spécialisé. Celui-ci, également appelé comité d’audit, a un rôle accru.

SERVICES AUTRES QUE LA CERTIFICATION DES COMPTES (SACC) : Les textes européens entraînent la disparition du concept de diligences directement liées à la mission du commissaire aux comptes. Après la réforme, est autorisé tout ce qui n’est pas interdit alors qu’antérieurement tout ce qui n’était pas autorisé était interdit. Il y a cependant un processus d’approbation des services autres que la certification des comptes.

NORMES D’AUDIT : En l’absence de normes d’audit internationales adoptées par la Commission européenne, les commissaires aux comptes se conforment aux normes adoptées par le H3C conformément au processus de normalisation. AUDIT DANS LES PME L’article 2 de la directive définit le contrôle légal comme un contrôle des états financiers annuels ou des états financiers consolidés dans la mesure où il est : • requis par le droit de l’Union, • requis par le droit national en ce qui concerne les petites entreprises1 , • volontairement effectué à la demande des petites entreprises. L’ordonnance prévoit la possibilité d’une application proportionnée des normes d’audit aux contrôles légaux des comptes des petites entreprises.

RAPPORT D’AUDIT : Les rapports EIP et non EIP auront une trame commune mais le rapport EIP comprendra des informations supplémentaires spécifiques aux EIP.

RAPPORT COMPLÉMENTAIRE AU COMITÉ D’AUDIT : Lorsque les commissaires aux comptes interviennent auprès de personnes ou d’entités soumises à l’obligation de se doter d’un comité d’audit (EIP + sociétés de financement), ils lui remettent un rapport complémentaire conforme aux dispositions de l’article 11 du règlement.

RÉGULATION DE LA PROFESSION : Une des mesures introduites par la réforme est le renforcement des compétences et des pouvoirs du H3C.

ENQUÊTES ET SANCTIONS : Le H3C diligente des enquêtes portant sur les manquements aux dispositions du Titre II du Livre VIII du code de commerce et à celles du règlement. Les commissaires aux comptes sont passibles de sanctions à raison des fautes disciplinaires qu’ils commettent. Les personnes autres que les commissaires aux comptes sont également passibles de sanctions à raison de certains manquements uniquement.

GOUVERNANCE DES CABINETS :Dorénavant, la majorité des droits de vote des sociétés de commissariat aux comptes doit être détenue par des commissaires aux comptes (et non plus par les 3/4) et la majorité au moins des membres des organes de gestion, d’administration, de direction ou de surveillance doit être des commissaires aux comptes (et non plus les 3/4).


L’UMCC et le SJFu concluent une convention de partenariat

Fatma Kort et Vincent Sivré scellent un partenariat entre le l'UMCC et le SJFu

Fatma Kort et Vincent Sivré scellent un partenariat entre le l’UMCC et le SJFu

Signature de la convention de partenariat UMCC - SJFu

Signature de la convention de partenariat UMCC – SJFu

L’Union des Magistrats de la Cour des Comptes tunisienne ( UMCC) représentée par sa présidente, Mme Fatma KORT,  et le  Syndicat des Juridictions Financières unifié (SJFu) français représenté par son président, Vincent SIVRE ont conclu une convention de partenariat le 18 novembre 2016, à la chambre régionale des comptes d’Ile-de-France.

Cette convention vise à mettre en commun leurs compétences réciproques pour mener des actions communes, procéder à des échanges de savoir-faire et promouvoir leurs activités. Les partenaires s’engagent à favoriser des actions permettant aux membres des deux organismes de mettre en commun leurs savoir-faire : co-réalisation de services, co-animation des séances de travail ou de formation, réflexion commune, formations réciproques. Ils s’engagent à promouvoir les expériences des membres de leurs syndicats.


La signature de cet accord de partenariat entre les deux organisations syndicales intervient alors que la Tunisie et la France viennent de signer un accord sur la modernisation de l’administration et la valorisation des agents publics.

Cette convention, paraphée à Tunis par le ministre tunisien de la Fonction publique, Abid Briki, et son homologue française, Annick Girardin, est la troisième du genre depuis une dizaine d’années. Des partenariats similaires ont été conclus successivement en 2007 et en 2013. Ils expriment tous l’engagement de la France à accompagner, grâce à son expertise, les politiques menées par les autorités tunisiennes, pour l’amélioration de la qualité du service public dans le pays. Le transfert de savoir-faire cible surtout le domaine des ressources humaines.

À cet égard, le dernier accord entre les deux Etats comporte des champs d’action pour optimiser l’efficience de la fonction publique, le but étant de trouver à la fois des solutions aux problèmes de corruption, de lourdeur bureaucratique et d’irrationalité dans le déploiement des agents territoriaux. Les thématiques arrêtées abordent, entre autres, l’éthique et l’intégrité des fonctionnaires dans l’exercice de leurs fonctions, l’élaboration de plans de carrière et l’amélioration des compétences des agents de la fonction publique. Il s’agit aussi de revoir le recrutement interne et le déploiement des agents administratifs pour atteindre un équilibre territorial. Enfin, l’accord porte sur l’accompagnement des cadres supérieurs dans le domaine de la prise de décision.

D’autres opérations de coopération administrative entre les deux pays sont déjà bien avancées. Il y a deux ans, l’ambassade de France à Tunis et le secrétariat tunisien en charge des affaires régionales et locales, avaient installé le comité de pilotage du projet d’appui à la décentralisation et à la gouvernance financière des collectivités locales en Tunisie. Cette opération, financée à hauteur de 600 000 euros par le Fonds de solidarité prioritaire (FSP) du ministère français des Affaires étrangères et du Développement international, a été engagée à la demande de la Tunisie. Elle porte principalement sur la refonte du cadre juridique qui régit le fonctionnement des collectivités, pour permettre à la fois de consolider les principes de la décentralisation et de la démocratie participative ainsi que la promotion de la gouvernance financière.

L’aide à la modernisation de l’administration en Tunisie comprend par ailleurs la formation des cadres. Une centaine de bourses d’études, d’un montant de 300 000 euros, sont accordées chaque année aux fonctionnaires tunisiens. Des partenariats lient, dans ce cadre précis, des instituts de formation des deux pays. Une convention a notamment été signée en 2011 entre l’École nationale d’administration (ENA) tunisienne et le Centre national de la formation publique territoriale (CNFPT) en France.


La Commission fixe ses priorités pour 2017

La Commission européenne fixe les priorités socio-économiques pour l’année à venir, confirme la nécessité d’une orientation budgétaire positive pour la zone euro et complète l’évaluation des projets des plans budgétaires des pays qui en font partie.

Ce jeudi 16 novembre, la Commission européenne a présenté le paquet d’automne du semestre européen. Il fixe les priorités politiques et sociales pour l’UE, la zone euro et les États membres pour l’année à venir. Ce paquet marque le début du semestre européen 2017. Il sera examiné avec les autres institutions et parties prenantes de l’UE, afin de fixer la stratégie pour l’année à venir. Une fois adoptées, ses orientations seront intégrées dans les politiques des États membres, et notamment dans leurs programmes nationaux qui seront présentés au printemps prochain.

Concrètement, ce paquet comprend:

Dans l’examen annuel de la croissance 2017, la Commission appelle les États membres à redoubler d’efforts  de façon à :

  1. poursuivre une politique économique fondée sur le triangle vertueux que constituent la relance des investissements, la poursuite des réformes structurelles et la mise en œuvre de politiques budgétaires responsables. Elle a rénové le semestre européen en conséquence, notamment en accordant plus de temps au dialogue avec les États membres et en intégrant des considérations sociales dans les objectifs économiques;
  2. appliquer les règles du pacte de stabilité et de croissance, notamment en recourant à la souplesse qu’elles prévoient afin de mieux prendre en compte le cycle économique et de faciliter les réformes et les investissements, en appliquant la clause d’investissement et la clause des réformes structurelles;
  3. déployer un plan d’investissement pour l’Europe afin de combler le déficit d’investissement, notamment par l’extension de la durée du Fonds européen pour les investissements stratégiques, le renforcement de l’efficacité des fonds de l’UE soutenant le plan, des efforts visant à faire tomber les obstacles aux investissements et la création de nouvelles sources de financement de l’économie réelle, et ce à travers l’union des marchés des capitaux;
  4. prendre les mesures nécessaires pour approfondir le marché unique dans le domaine des services et des produits, ainsi que des infrastructures, achever l’union de l’énergie, mettre en place un véritable marché unique numérique et élargir les débouchés pour les entreprises de l’UE au moyen d’accords commerciaux, ainsi que pour garantir l’équité de la fiscalité dans l’ensemble de l’UE;
  5. donner la priorité à l’investissement dans le capital humain en lançant une nouvelle stratégie pour les compétences, en donnant un coup d’accélérateur au déploiement de la garantie pour la jeunesse et en comparant les performances en matière d’éducation et de formation avec un modèle de référence;
  6. compléter l’Union économique et monétaire européenne par un «approfondissement par la pratique», notamment en soutenant le dialogue social de l’UE, mais aussi au moyen d’initiatives visant à compléter l’union bancaire et à mieux prendre en compte les priorités de la zone euro dans son ensemble.

La Commission insiste sur la nécessité de poursuivre les politiques en faveur de la croissance et de la convergence et de supprimer les entraves à l’investissement et à la création d’emplois. Les pays présentant des déficits importants de la balance courante ou des dettes extérieures élevées doivent s’efforcer d’améliorer leur productivité, tandis que ceux présentant des excédents importants de leurs comptes doivent augmenter la demande intérieure et les investissements.

Dans sa communication, la Commission souligne la nécessité d’adopter une orientation beaucoup plus positive de la politique budgétaire et indique que la situation actuelle permettrait d’y parvenir. La politique budgétaire devrait avoir à la fois une fonction de soutien et d’expansion et être ajustée de manière à répartir les efforts entre les pays et les types de dépenses et/ou d’impôts qui la sous-tendent. Cette évolution devrait équilibrer les mesures politiques, soutenir les réformes et renforcer la relance grâce à  une expansion budgétaire pouvant atteindre 0,5 % du PIB en 2017.

Le rapport sur le mécanisme d’alerte fait partie intégrante du semestre européen. Il vise à empêcher ou à traiter les déséquilibres entravant le bon fonctionnement des économies des États membres, de la zone euro ou de l’ensemble de l’UE, et à susciter des réponses politiques adéquates (la «procédure concernant les déséquilibres macro-économiques»). Ce rapport identifie les États membres pour lesquels la Commission devrait effectuer des bilans afin d’évaluer s’ils présentent des déséquilibres. Il s’appuie sur une lecture économique d’un tableau de bord composé d’un certain nombre d’indicateurs. Pour 2017, 13 pays présentant des déséquilibres seront concernés par ces bilans.

Le rapport de cette année confirme que la relance est de plus en plus tirée par l’emploi, grâce également aux récentes réformes structurelles effectuées dans plusieurs États membres. Huit millions d’emplois ont été créés depuis 2013, dont cinq millions depuis le début du mandat de la présente Commission. Le taux de chômage dans l’UE n’a cessé de baisser et atteignait 8,5 % en septembre 2016 (10 % dans la zone euro), soit son niveau le plus bas depuis 2009 (depuis 2011 dans la zone euro). Dans le même temps, le taux d’emploi de 71,1 % (au deuxième trimestre de 2016) chez les 20-64 ans est pour la première fois supérieur à celui observé en 2008. Ce chiffre indique que l’objectif d’un taux d’emploi de 75 % fixé par la stratégie Europe 2020 est à portée de main si la tendance actuelle se confirme.

La Commission a également achevé son évaluation destinée à vérifier que les projets de plans budgétaires des États membres de la zone euro pour 2017 respectent les dispositions du pacte de stabilité et de croissance et n’a relevé aucun écart majeur. Dans plusieurs cas, elle a estimé que les ajustements budgétaires présentaient des lacunes ou qu’ils risquaient de ne pas respecter les exigences du pacte de stabilité et de croissance.

Pour de plus amples informations sur les autres points à l’ordre du jour de la réunion du collège des commissaires, voir ici.

Références


Le SJFu entendu à l’Assemblée nationale

M. Pierre Morel A L’Huissier, député, membre de la commission des lois, a souhaité rencontrer le président du SJFu afin de préparer une proposition de loi en lien avec l’expérimentation de la certification des comptes des collectivités territoriales et de leurs établissements publics. M. Pierre Morel A L’Huissier est également maire  de Fournels, en Lozère, commune qui participe à l’expérimentation de la certification des comptes.

Le président du SJFu a souligné que les contrôles juridictionnels et les examens de gestion effectués par les chambres régionales et territoriales des comptes mettent souvent en lumière des défaillances du contrôle interne au sein des collectivités territoriales, de leurs groupements et des établissements publics locaux. Ces omissions les exposent à des risques et, souvent, des dépenses inutiles. Il peut s’agir par exemple de décisions d’investissement dans un champ de compétence transféré à un établissement public de coopération intercommunale (EPCI) ; de la conclusion de contrats d’emprunt structuré toxiques, du financement par voie de subvention de prestation de service devant faire l’objet d’un marché public ; de la participation d’un agent territorial à une commission d’appel d’offres ; de la mise en place d’un régime indemnitaire illégal ou simplement d’un défaut d’entretien du patrimoine.
Le contrôle de légalité et le contrôle budgétaire effectués par les préfectures ne permettent pas toujours d’éviter de tels risques. D’une part, les agents en charge de ces activités ne peuvent pas matériellement examiner chaque acte. D’autre part, l’irrégularité de certaines délibérations ou actes unilatéraux ne constituent qu’une catégorie de risque auxquels se trouve confrontée une collectivité territoriale. Par ailleurs, le règlement général sur la comptabilité publique du 29 décembre 1962 qui constituait depuis cinquante ans un texte de référence pour les collectivités territoriales et les établissements publics locaux avait pris quelques rides au regard notamment aux progrès récents en matière de gestion publique et de contrôle interne.
Ces modalités de contrôle – de légalité, budgétaire et comptable – ont longtemps démontré leur efficacité, en évitant nombre de fraudes, malversations et autres erreurs administratives. Elles n’ont toutefois pas empêché, l’émergence de risques significatifs, voire très significatifs, sans que ceux-ci ne soient identifiés, analysés ou traités.
Aussi, les collectivités locales pourraient-elles mieux garantir la fiabilité de leur système budgétaire et comptable, en renforçant leur dispositif de contrôle interne, de façon complémentaire à l’intensification de l’audit externe3. Rares sont en effet les administrations publiques locales dotées d’un service d’audit susceptible d’identifier les faiblesses de leurs dispositifs de contrôle interne et d’en informer l’ordonnateur et l’assemblée délibérante. Aucune disposition législative ou règlementaire n’impose encore aujourd’hui à une collectivité territoriale, fût-elle de l’importance d’un département ou d’une région, de se doter d’un service d’audit interne ni même de réaliser un rapport d’audit interne.
Les systèmes de contrôle évoluent avec le temps, ainsi que la manière dont ils sont appliqués. Ils peuvent se révéler efficaces pendant une certaine période, du fait qu’ils ont été conçus pour répondre à une situation donnée, et devenir insuffisants une fois cette situation modifiée. Les élus et les gestionnaires doivent donc déterminer si leur dispositif de préventiondes risques est toujours pertinent et à même de s’appliquer à des risques liés à des conditions nouvelles.
Or les différentes vagues de décentralisation, la multiplication d’établissements de coopération intercommunale et la complexification croissante du droit public applicable aux entités publiques locales sont à l’origine de risques nouveaux susceptibles de compromettre la réalisation et l’optimisation des opérations conduites par les collectivités territoriales, la fiabilité de leurs informations financières et la conformité de leurs actes aux lois et aux règlements en vigueur.
A ce titre, les fondements juridiques obligeant une collectivité territoriale, un groupement ou un établissement public local de se doter d’un dispositif de contrôle interne se sont affermis.
D’une part, le deuxième alinéa de l’article 47-2 de la constitution, introduit par la loi constitutionnelle du 23 juillet 2008, dispose que : « Les comptes des administrations publiques sont réguliers et sincères. Ils donnent une image fidèle du résultat de leur gestion, de leur patrimoine et de leur situation financière. ».
D’autre part, la directive 2011/85/UE du Conseil du 8 novembre 2011 sur les exigences applicables aux cadres budgétaires des États membres dispose : « En ce qui concerne les systèmes nationaux de comptabilité publique, les États membres disposent de systèmes de comptabilité publique couvrant de manière exhaustive et cohérente tous les sous-secteurs des administrations publiques et contenant les informations nécessaires à la production de données fondées sur les droits constatés en vue de la préparation de données établies sur la base des normes du SEC 95. Ces systèmes de comptabilité publique sont soumis à un contrôle interne et à un audit indépendant. ».
En conséquence, le décret n° 2012-1246 du 7 novembre 2012 relatif à la gestion budgétaire et comptable publique renouvelle les règles comptables applicables à la gestion publique ainsi que les règles budgétaires, auparavant éclatées entre plusieurs textes. Il actualise par ailleurs les règles de la gestion publique au regard des évolutions récentes, notamment sur le développement de la dématérialisation des actes et procédures. Il tire les conséquences des dispositions constitutionnelles (article 47-2 de la Constitution) qui imposent la régularité et la sincérité des comptes de toutes les administrations publiques. L’exigence de qualité des comptes publics est ainsi réaffirmée s’agissant des collectivités territoriales et les établissements publics locaux.
Le décret fonde désormais l’application des règles de la gestion publique sur un critère d’appartenance à la catégorie des « administrations publiques », laquelle peut inclure des personnes morales de droit privé, lorsqu’elles sont majoritairement financées par des fonds publics, notamment des contributions obligatoires ou des concours de l’État. Ce champ d’application répond à l’objectif d’une gouvernance renforcée et cohérente des finances publiques, puisque c’est sur ce périmètre que sont présentés les engagements européens de la France.
Les collectivités territoriales et les établissements publics locaux sont concernés par les dispositions générales du décret. En revanche, les dispositions du décret relatives au contrôle interne et à l’audit ne s’appliquent pas aux collectivités territoriales et aux établissements publics locaux, en application du principe constitutionnel de libre administration des collectivités territoriales. Aussi apparaît il nécessaire, pour nombre d’entre eux, notamment les plus importants, de se doter d’un dispositif de contrôle interne qui leur soit propre. Seule une disposition législative est de nature à l’imposer.

M. Pierre Morel A L’Huissier s’est déclaré très intéressé par la proposition de renforcer le contrôle interne au sein des collectivités territoriales et de leurs établissements publics. Il a sollicité le SJFu pour la production d’une note de synthèse sur ce sujet.


4e journée interministérielle sur la GPEEC

La DGAFP organise, le mardi 13 décembre 2016, la 4ème édition de la Journée interministérielle sur la gestion prévisionnelle des emplois, des effectifs et des compétences (GPEEC).

Les trois premières éditions de cet événement ont permis d’aboutir à une vision partagée concernant :

  • les différents acteurs impliqués dans la démarche de GPEEC et leurs relations, qui s’inscrivent dans le cadre d’un « dialogue au service de la gestion des ressources humaines » ;
  • le nécessaire développement de l’approche par les métiers, qui positionne « la GPEEC au service des compétences » ;
  • la méthode et les outils préconisés pour conduire la GPEEC, à l’occasion de la présentation par la DGAFP d’un guide illustrant la « nouvelle approche de la gestion prévisionnelle des ressources humaines », poursuivant notamment un objectif de prévention des risques.

Or, compte-tenu notamment de la situation de tension sur les effectifs dans certains métiers stratégiques ou de l’émergence de nouveaux métiers contribuant à l’accomplissement des missions de service public, dans un contexte des réformes structurelles qui impactent le rôle des différents acteurs nationaux et locaux de la GPEEC, cette démarche semble devoir prendre une nouvelle dimension, dans le cadre de « filières métiers » observées sur un périmètre interministériel, voire inter-fonctions publiques.

Ainsi, et au vu des résultats de la dernière journée organisée en décembre 2015, qui a rassemblé plus de 150 participants ayant exprimé un taux de satisfaction globale de plus de 95%, la DGAFP a décidé d’organiser en 2016 une nouvelle journée pour laquelle le thème retenu est : «« L’Interministérialité et l’Inter-fonctions publiques : périmètres de la GPEEC de demain ? ».

Le programme détaillé de la journée sera communiqué ultérieurement.

Consulter les documents utiles à la préparation de cette journée :

Rapport annuel sur l’état de la fonction publique – édition 2015
Guide de la gestion prévisionnelle des ressources humaines dans les services de l’Etat
Guide d’élaboration d’une étude d’impact en matière de ressources humaines


Le SJFu entendu par Jean-Louis Nadal, président de la HATVP

Une délégation du SJFu, conduite par Vincent Sivré, président, et Nicolas Sachot, vice-président,  a été reçue, jeudi 10 novembre, par Jean-Louis Nadal et Eric Buge, président et secrétaire général de la Haute autorité pour la transparence de la vie politique (HATVP).

Notre organisation syndicale avait sollicité cette audition afin d’examiner les conséquences de la décision n°2016-732 du 12 juillet 2016 du Conseil constitutionnel sur l’obligation de déclaration de patrimoine qui pèse sur certains magistrats financiers.

Publiée au Journal officiel de la République française du 11 août 2016, la loi n° 2016-1090 du 8 août 2016 relative aux garanties statutaires, aux obligations déontologiques et au recrutement des magistrats, ainsi qu’au Conseil supérieur de la magistrature (CSM) renforce l’indépendance et l’impartialité des magistrats judiciaires. Dans une décision n°2016-732 du 12 juillet 2016 le Conseil constitutionnel a déclaré contraires au principe d’égalité l’article 72-1 de la loi du 8 août 2016 fixant les conditions de retour de détachement des magistrats, ainsi que certaines dispositions de son article 26 qui imposaient aux seuls hauts magistrats de remettre à la HATVP une déclaration de leur situation patrimoniale. Au titre de sa jurisprudence sur les « cavaliers législatifs », il a également censuré l’article 48 qui imposait le dépôt de déclarations d’intérêts et de patrimoine aux membres du Conseil constitutionnel et l’article 49 qui fixait les conditions de dépôt d’une question prioritaire de constitutionnalité en matière correctionnelle et contraventionnelle.

Cette décision remet en question les dispositions comparables posées par l’article L. 220-9 du code des juridictions financières, créé par la loi n° 2016-483 du 20 avril 2016 relative à la déontologie et aux droits et obligations des fonctionnaires selon lesquelles « Dans les deux mois qui suivent leur prise de fonctions et dans les deux mois qui suivent la cessation de leurs fonctions, les présidents de chambre régionale des comptes et les procureurs financiers adressent une déclaration de situation patrimoniale au président de la Haute Autorité pour la transparence de la vie publique ». En effet, comme l’a indiqué le Premier président lors de la réunion du Conseil supérieur du 15 septembre, le décret d’application de cette disposition doit être pris en Conseil d’Etat. Or la Haute juridiction administrative ne manquera pas de relever qu’un tel décret contrevient désormais à une jurisprudence du Conseil constitutionnel.

L’obligation de déclaration de patrimoine ne peut désormais être imposée qu’à tous les magistrats. Elle ne peut cibler telle ou telle catégorie d’entre eux. Il est peu vraisemblable que le législateur reprenne sa copie et impose cette obligation à plusieurs milliers de magistrats judiciaires, administratifs et financiers, au risque d’engorger inutilement les services de la HATVP.

Jean-Louis Nadal a approuvé ce raisonnement et a précisé que la HATVP n’envisageait pas de prendre des initiatives afin de réintroduire une telle obligation pour les magistrats, qu’ils soient judiciaires, administratifs ou financiers. Il a toutefois rappelé que les membres du Conseil supérieur de la magistrature sont soumis à cette obligation.


Le SJFu entendu au Sénat

M. Michel Delebarre a été nommé rapporteur sur le projet de loi de finances pour 2016 (mission « Conseil et contrôle de l’État », programmes « Conseil d’État et autres juridictions administratives » et « Cour des comptes et autres juridictions financières »). Il a entendu mardi 8 novembre 2015 le président du SJFu juste avoir de recevoir le Premier président.

Le programme 164 « Cour des comptes et autres juridictions financières » regroupe les moyens alloués à la Cour des comptes et aux chambres régionales et territoriales des comptes, ainsi qu’aux institutions associées à la Cour des comptes : la Cour de discipline budgétaire et financière, le Conseil des prélèvements obligatoires, le Comité d’enquête sur le coût et le rendement des services publics et la Commission permanente de contrôle des sociétés de perception et de répartition des droits.

Le président du SJFu a souligné que, depuis plusieurs années, le périmètre des missions des juridictions financières n’a cessé de s’élargir : certification des comptes de l’État et des régimes généraux de sécurité sociale, mise en œuvre de la réforme budgétaire et comptable, développement des contrôles communs entre la Cour et les chambres régionales des comptes, développement des missions de conseil et d’appui au Gouvernement et au Parlement, et contrôle élargi des organismes faisant appel à la générosité publique.

Il a ensuite regretté que la réalisation de ces nouvelles missions se fait aux dépends des missions originelles des chambres régionales et territoriales des comptes. Il est ainsi constaté, ce qu’il convient de déplorer, une forte baisse du nombre de rapports d’observations définitives « 2 » entre l’exercice 2013 (664) et l’exercice 2015 (596), alors même qu’une pratique de découpe de rapports organiques en volets thématiques s’accentue, de façon à décompter deux ou trois rapports là où les pratiques antérieures n’en dénombrait qu’un seul. Cette baisse de la production nette des chambres régionales et territoriales des comptes n’est pas due à un affaiblissement du rythme de travail des magistrats de CRTC, bien au contraire, mais  à la réalisation de plus en plus fréquente de contrôles ou d’activités pour la Cour.

En 2017, la Cour et les chambres régionales et territoriales des comptes se préparent à un nouvel élargissement de leurs compétences :
– d’une part, la loi n° 2015-991 du 7 août 2015 portant nouvelle organisation territoriale de la République (NOTRe) prévoit que la Cour des comptes, en liaison avec les chambres régionales et territoriales des comptes, conduit une expérimentation « de dispositifs destinés à assurer la régularité, la sincérité et la fidélité des comptes des collectivités territoriales et de leurs groupements. […] Cette expérimentation est ouverte, trois ans après la promulgation de la présente loi, pour une durée de cinq ans. […] L’expérimentation fait l’objet d’un bilan intermédiaire au terme des trois ans […], puis d’un bilan définitif au terme de huit ans à compter de la promulgation de la présente loi ».
– d’autre part, la loi n° 2016-41 de modernisation de notre système de santé a confié aux juridictions financières une nouvelle compétence de contrôle facultative relative à la gestion des établissements sociaux et médico-sociaux (ESMS) et des établissements de santé privés. C’est désormais 47 milliards d’euros qui sont ainsi ouverts au contrôle de la Cour et des chambres régionales.

Dans ce contexte, le budget 2017 du programme 164  ne prévoit pas les moyens supplémentaires nécessaires à la réalisation de ces nouvelles activités. Dès lors, les juridictions financières ne disposeront pas des ressources humaines, matérielles et financières nécessaires et raisonnables à l’exercice de ses moyens de contrôle, comme l’impose pourtant au pouvoir exécutif la résolution A/66/209 de l’Assemblée générale de l’ONU. Elles arrivent ainsi à la limite de leurs capacités à conduire les missions qui leur sont confiées. La Cour et les chambres régionales, prises ensemble, ne comptent que 639 magistrats, son homologue allemand en compte 1 250 alors que ses missions sont moins étendues.

Notre organisation syndicale approuve l’extension de nos compétences en ce qu’elle constitue une reconnaissance avérée de notre professionnalisme. Pour autant, cette extension ne doit pas conduire les juridictions financières à être moins présentes sur le territoire. Si le nombre de rapports d’observations définitives « 2 » est rapporté au nombre de comptes de chaque ressort, il est constaté  que moins de 20 % des collectivités territoriales et des établissements publics locaux  sont contrôlés tous les cinq ans, ce qui est manifestement insuffisant.

Le président du SJFu a aussi regretté que le financement du projet de protocole d’accord relatif à la rénovation du régime indemnitaire des magistrats de chambre régionale et territoriale des comptes, en cours de négociation depuis début 2014, ne soit pas prévu au budget 2017 du programme 164.

Pour en savoir davantage:

PLF 2017 – Programme 164


Un nécessaire toilettage de la partie réglementaire du CJF

L’ordonnance n° 2016-1360 du 13 octobre 2016 modifiant la partie législative du code des juridictions financières, prise sur le fondement du II de l’article 86 de la loi n° 2016-483 du 20 avril 2016 relative à la déontologie et aux droits et obligations des fonctionnaires, modernise les dispositions relatives aux missions et à l’organisation des juridictions financières, ainsi que les procédures applicables. Elle simplifie le code des juridictions financières en proposant une architecture plus claire, en y repositionnant les dispositions pertinentes et en abrogeant celles devenues inutiles.

Elle modifie le statut des membres des juridictions financières. Elle précise le champ d’application des normes professionnelles fixées par le Premier président auxquelles nous sommes tenus de nous conformer. Elle apporte des clarifications relatives aux règles d’organisation et de procédure applicables à la Cour de discipline budgétaire et financière, qui dataient pour la plupart de 1948, afin de tenir compte des règles de la Convention européenne de sauvegarde des droits de l’homme, de l’adaptation des pratiques et d’évolutions jurisprudentielles établies.

Les évolutions substantielles introduites dans la partie législative du code sont les suivantes:

1.Les dispositions relatives au contrôle des entreprises publiques et de leurs filiales, qui résultent d’une rédaction datant de 1976, étant devenues obsolètes et confuses, elles ont été clarifiées et simplifiées, tout en conservant à l’identique le champ du contrôle et les quelques particularités procédurales applicables.

L’article L. 132-5 prévoit que, lorsque la Cour des comptes procède aux enquêtes qui lui sont demandées par les commissions des affaires sociales du Parlement, elle peut intervenir dans le domaine de compétence des chambres régionales et territoriales des comptes, par cohérence avec la disposition applicable lorsque la saisine émane de la commission des finances ou d’une commission d’enquête.

Les dispositions relatives au droit de communication (article L. 141-5) sont adaptées à la numérisation croissante des pièces. Elles font désormais référence à l’accès aux données et traitements, et non seulement aux documents, et précisent les travaux à l’occasion desquels il s’exerce.

L’article L. 141-10 précise que le droit d’information de la Cour à l’égard des commissaires aux comptes s’exerce non seulement sur les « sociétés », mais aussi de manière générale sur les « organismes et comptes » contrôlés. Cette précision, cohérente avec la disposition déjà existante qui délie les commissaires aux comptes de leur secret professionnel à l’égard des rapporteurs de la Cour, prend ainsi acte de l’augmentation du périmètre des organismes soumis à obligation de certification de leurs comptes au sein de la sphère publique.

2.L’entretien préalable au délibéré débouchant sur l’envoi des observations provisoires n’était prévu que dans le cadre du contrôle des collectivités locales et de leurs établissements publics, et non pas pour celui des organismes plus récemment ajoutés à la compétence des chambres régionales des comptes (établissements sociaux et médicaux sociaux, groupements d’intérêt public…) (article L. 243-1).

3.Le régime de détachement des magistrats des chambres régionales des comptes vers les collectivités et organismes du ressort (article L. 222-7) est aménagé. Pour tenir compte de l’élargissement des ressorts géographiques des chambres régionales des comptes, l’ordonnance rend possible ce détachement vers une collectivité ou un organisme du ressort, mais en l’assortissant de conditions strictes : au cours des trois dernières années, le magistrat ne doit pas avoir participé au jugement de ses comptes, au contrôle de ses comptes et de sa gestion ou au contrôle de ses actes budgétaires, ni à ceux d’une autre collectivité ou organisme ayant pour représentant légal celui de la structure qu’il souhaite rejoindre. Ce détachement est soumis à l’avis préalable obligatoire du collège de déontologie.

4.S’agissant de la CDBF, les modifications tendent à tenir compte des pratiques en usage ou d’évolutions jurisprudentielles : possibilité pour les procureurs de la République de déférer des faits à la Cour (article L. 314-1), date d’interruption de la prescription qui est étendue à l’enregistrement du déféré au ministère public, aux PV d’audition, au dépôt du rapport d’instruction, et à la décision de poursuivre (article L. 314-2), règles d’incompatibilité et de récusation des membres de la Cour et des rapporteurs (article L. 314-3), accès au dossier dès la mise en cause de la personne et non plus après la décision de renvoi devant la Cour (article L. 314-5).

Cette ordonnance reprend certaines propositions de notre organisation syndicale, notamment l’extension de l’entretien de fin de contrôle à tous les organismes contrôlés, l’introduction d’une assise légale  confortant notre pratique consistant à notifier des recommandations aux collectivités territoriales et aux établissements publics locaux et la levée partielle de notre régime d’incompatibilité. Si nous regrettons que de nombreuses propositions que nous avions formulées n’aient pas été retenue, comme par exemple la référence au SEC 2010 (cf. l’article intitulé « Le code des juridictions financières doit être rénové sans être bouleversé« ), nous reconnaissons que le processus de concertation sociale préalable à l’adoption de cette ordonnance était réellement ouvert et participatif.

L’ordonnance entrera en vigueur le lendemain de la publication au Journal officiel de la République française du décret en Conseil d’Etat relatif à la partie réglementaire du code des juridictions financières, et au plus tard le 1er juillet 2017. Il convient dès lors de toiletter cette dernière. A cette fin, notre organisation syndicale a présenté ses propositions de modification, tant sur les aspects métiers que statutaires.


I. Les propositions du SJFu sur le volet métier

Notre organisation syndicale propose d’apporter dix modifications au volet métier de la partie réglementaire du code des juridictions financières:

  1. Préciser que seules des recommandations écrites peuvent être adressées aux procureurs financiers

L’article R. 112-9 pourrait être adapté afin de préciser que seules des recommandations écrites peuvent être adressées aux procureurs financiers près les chambres régionales et territoriales des comptes. Dans un état de droit et lorsque le ministère public est hiérarchisé comme c’est le cas au sein des juridictions financières, l’efficacité des poursuites est, en ce qui concerne les procureurs, indissociable de la nécessité d’instructions transparentes émanant de l’autorité hiérarchique, de l’obligation de rendre compte à celle-ci et de la responsabilité. Les instructions envers les procureurs financiers de chambre régionale et territoriale des comptes doivent être faites par écrit, dans le respect de la loi et, le cas échéant, conformément à des directives et critères préalablement publiés.

Les modifications l’’article R. 112-9 pourraient prendre la forme suivante :

« Le procureur général surveille l’exécution des travaux de la Cour des juridictions financières.

Il est présent ou représenté dans les commissions ou comités constitués au sein de la Cour des juridictions financières.

Il communique avec les administrations.

Il assure les échanges d’informations entre la Cour des comptes et les autorités judiciaires et autres autorités chargées d’un pouvoir de sanction.

Il oriente et coordonne l’action du parquet. , s’il y a lieu  par recommandations écrites, l’action des Les instructions envers les procureurs financiers près les chambres régionales et territoriales des comptes doivent être faites par écrit, dans le respect de la loi et, le cas échéant, conformément à des directives et critères préalablement publiés. ».


  1. Élargir la représentation des chambres régionales et territoriales des comptes au sein de la chambre du conseil

Il n’est pas concevable qu’une chambre régionale et territoriale des comptes présidée par un conseiller référendaire ne soit pas représentée, pour ce seul motif,  à  un délibéré dès lors qu’elle a participé au rapport examiné.

Aussi est-il proposé de modifier l’article R. 112-17-2 de la façon suivante :

« I. # La chambre du conseil en formation ordinaire est composée du premier président, des présidents de chambre, y compris ceux maintenus en activité en application de l’article 1 de la loi n°86-1304 du 23 décembre 1986 relative à la limite d’âge et aux modalités de recrutement de certains fonctionnaires civils de l’Etat et de cinq conseillers maîtres ou conseillers maîtres en service extraordinaire par chambre, désignés chaque année par le premier président sur proposition du président de chambre intéressé. Cinq conseillers maîtres ou conseillers maîtres en service extraordinaire sont désignés pour suppléer les conseillers maîtres ou conseillers maîtres en service extraordinaire mentionnés ci-dessus. Participent également à cette formation les présidents de chambre régionale ou territoriale des comptes ayant le grade de conseiller maitre  lorsque la chambre qu’ils président a participé au rapport examiné. Les autres membres de la Cour des comptes ont accès à la chambre du conseil en formation ordinaire avec voix consultative. »


  1. Préciser la distinction entre FIJ1 et FIJ2


La distinction entre FIJ1 et FIJ2 pourrait être introduite par une modification de l’article R. 112-21-1 :

« La formation commune aux juridictions prévue à l’article L. 111-9-1 est constituée par arrêté du premier président de la Cour des comptes, à son initiative ou sur proposition du procureur général, d’un président d’une chambre de la cour ou d’un président de chambre régionale ou territoriale des comptes.

Cet arrêté, pris après avis du procureur général, des présidents des chambres de la Cour des comptes et des présidents des chambres régionales et territoriales des comptes intéressées, en désigne le président, les membres délibérants, les rapporteurs et le greffier.

Lesa procédures applicables à la formation commune aux juridictions lorsqu’elle dirige ou coordonne les travaux sont distinctes. est celle qui régit l’exercice des missions non juridictionnelles de la Cour des comptes. »

Par ailleurs, une « Section 5 : Disposition applicables aux formations inter juridictions » pourrait être créée afin d’accueillir un article R. 143-18, à créer, déclinant les modalités procédurales de la distinction. Cet article disposerait que :

« Les formations inter-juridictions prévues à l’article L. 111-9-1 peuvent être organisées selon deux modalités distinctes.

Lorsque les travaux confiés aux juridictions financières sont assortis de délai de réalisation limités et contraints, la formations inter-juridictions dirige l’ensemble des travaux concernant l’enquête ou le contrôle à l’origine de sa constitution. Son intervention est alors exclusive de toute autre. La réalisation des travaux est directement effectuée par les rapporteurs qui lui sont affectés.

Lorsque les travaux confiés aux juridictions financières ne sont pas assortis de délai de réalisation limités et contraints, la formation inter-juridictions coordonne l’exécution des travaux de contrôle ou d’enquête, dans un calendrier préétabli avec les chambres de la Cour et les chambres régionales et territoriales concernées. Ces dernières assurent les instructions nécessaires dans leurs domaines de compétences respectifs et procèdent aux renvois convenus à la formation inter-juridictions sans préjudice des suites qu’elles entendent donner aux contrôles et enquêtes. ».


  1. Préciser par décret les missions et pouvoirs d’investigation des experts

Les missions et pouvoirs d’investigation des experts doivent être précisés par la loi[1] ou, à minima par décret de façon à être opposables aux tiers.

L’article R. 112-27-1 pourrait être complété de la façon suivante :

« Les experts mentionnés à l’article L. 141-4 remplissent leur mission en liaison avec sous l’autorité et la responsabilité d’un magistrat, un conseiller maître en service extraordinaire ou un rapporteur extérieur, délégué et désigné dans la lettre de service du premier président de la Cour des comptes, qui précise leur mission et leurs pouvoirs d’investigation.

Dans la limite des attributions fixées à l’article L. 141-4, les experts participent dans les mêmes conditions que les magistrats de la Cour des comptes aux activités de ladite cour. A cette fin, ils disposent de l’ensemble des droits et pouvoirs attribués à ces magistrats et sont tenus aux mêmes obligations. Ils doivent notamment observer la discrétion et sont tenus au secret professionnel. ».

Il est à noter que la loi distingue trois catégories d’experts : les experts « simples », les experts « concourant à une évaluation d’une politique publique » et les experts « concourant à une évaluation d’une politique publique ayant prêté serment ». Ces derniers étant appelés « conseiller expert ».

Les attributions conférées à ces différentes catégories d’experts apparaissent confuses et pourraient être déclinées, de façon plus précise, dans la partie réglementaire du code.

Les modalités de recours à des experts au sein des CRTC pourraient être précisées.


  1. Préciser les états financiers que la Caisse des dépôts et consignation doit transmettre à la Cour

Afin de tenir compte du cadre conceptuel des comptes publics relevant de la comptabilité d’exercice arrêté par la CNoCP le 6 juillet 2016,  l’article R. 131-23 pourrait être complété afin de préciser  les états financiers que la Caisse des dépôts et consignation doit transmettre à la Cour des comptes.

« Lorsque tous les envois à faire à la Cour des comptes sont entièrement effectués, le directeur général fait établir et lui adresse dans le délai de deux mois :

– un tableau général des recettes et des dépenses faisant apparaître le montant total des opérations constatées, pour chacun des comptes de l’établissement, respectivement par le caissier général, par les préposés et par le moyen de virements de comptes sans le concours des comptables ;

– la balance générale des mouvements et soldes de chaque compte ;

– le résumé général des recettes et des dépenses constatées pour chacun des comptes par les préposés ;

– un exemplaire du bilan et, du compte de résultat, de l’annexe, du  tableau des flux de trésorerie et du tableau de variation de la situation nette . ».


  1. Préciser les documents communiqués par les commissaires aux comptes

Afin d’éviter d’éventuels refus de communication de dossiers de travail ou autres de la part de commissaires aux comptes, les articles R. 141-3  R. 241-3 pourraient être complétés de la façon suivante :

  1. 141-3 : « Les ordonnateurs, les comptables, les dirigeants des services et organismes contrôlés et les autorités de tutelle sont tenus de communiquer sur leur demande aux rapporteurs de la Cour des comptes ayant ou non la qualité de magistrat tous documents et de fournir tous renseignements relatifs à la gestion des services et organismes soumis au contrôle de la Cour. Les commissaires aux comptes desdits organismes leur communiquent leurs dossiers de travail et les autres documents établis à l’occasion de leurs missions de certification ou de toute autre mission. ».
  2. 241-3 : « Les ordonnateurs, les comptables, les dirigeants, les agents des organismes vérifiés, les commissaires aux comptes, les commissaires aux apports, les commissaires à la fusion, les représentants et agents de l’Etat dans le département ou la région sont tenus de communiquer aux rapporteurs, sur leur demande, tous documents et de fournir tous renseignements relatifs à la gestion des services et organismes dont les actes sont soumis à l’examen de la chambre régionale des comptes ou qui font l’objet de son contrôle. Les commissaires aux comptes desdits organismes leur communiquent leurs dossiers de travail et les autres documents établis à l’occasion de leurs missions de certification ou de toute autre mission. ».


  1. Préciser que la notification au comptable du réquisitoire à fin d’évocation interrompt le délai d’exercice du droit d’évocation

Les dispositions de l’article D. 231-28 ne tirent pas les conséquences de la réforme de la loi du 21 octobre 2008. Il conviendrait d’ajouter : « La notification au comptable du réquisitoire à fin d’évocation interrompt ce délai ».

« Lorsque la chambre régionale des comptes décide par jugement motivé, après réquisition du ministère public d’exercer son droit d’évocation, celui-ci peut porter non seulement sur les comptes non encore apurés par l’autorité compétente de l’Etat, mais également sur ceux apurés depuis moins de six mois. Ce délai s’apprécie à compter de la notification aux comptables des décisions d’apurement qui sont adressées simultanément à la chambre régionale des comptes. La notification au comptable  du réquisitoire à fin d’évocation interrompt ce délai. ».


  1. Organiser le contrôle conjoint des EPCI et de leurs communes membres

Afin de permettre l’organisation de contrôle conjoint d’EPCI à fiscalité propre et de leurs communes membres, les articles R. 241-2, R. 241-8 et R. 241-12  pourraient être complétés de la façon suivante :

  • 241-2 : « Le président de la chambre régionale des comptes informe par lettre l’ordonnateur de la collectivité ou de l’établissement concerné de l’engagement de la procédure d’examen de la gestion, ainsi que, le cas échéant, le ou les ordonnateurs précédemment en fonction pour toute ou partie de la période examinée. La lettre mentionne le nom du rapporteur qu’il a désigné. Lorsque la chambre régionale des comptes examine de façon conjointe la gestion d’un établissement et celles de ses communes membres, les ordonnateurs concernés sont informés dans les mêmes formes. ».
  • 241-8 : « Le rapporteur ou le président de la chambre régionale des comptes a un entretien avec l’ordonnateur de la collectivité ou de l’établissement sur les constatations effectuées dans le cadre du l’examen contrôle de la gestion, préalablement à la formulation d’observations éventuelles par la chambre.

Lorsque ces constatations concernent la gestion d’ordonnateurs qui ont quitté leurs fonctions, l’entretien a lieu avec chacun d’eux pour ce qui le concerne.

Lorsque la chambre régionale des comptes examine de façon conjointe la gestion d’un établissement public de coopération intercommunale à fiscalité propre et celles de ses communes membres, les observations qu’elle présente ne peuvent être formulées sans entretiens de fin de contrôle entre le magistrat rapporteur ou le président de la chambre et les ordonnateurs de l’établissement public et des communes membres qui représentent au moins 20 % de la population du groupement concerné, ainsi que ceux qui étaient en fonctions au cours de l’exercice examiné.

Le rapport d’instruction à fin d’observation provisoire ne peut être déposé au greffe de la chambre régionale des comptes qu’après notification de la clôture de l’instruction aux ordonnateurs des communes membres concernés ainsi que ceux qui étaient en fonctions au cours de l’exercice examiné et, à leurs demandes, d’entretiens de fin de contrôle. ».

  • 241-12 : «Le président de la chambre régionale des comptes adresse aux ordonnateurs et aux représentants légaux des collectivités et établissements publics le rapport d’observations provisoires formulées par la chambre.

Il adresse aux ordonnateurs et aux représentants légaux ayant quitté leurs fonctions la partie de ce rapport concernant leur gestion.

Lorsque les chambres régionales des comptes examinent de façon conjointe la gestion d’un établissement public de coopération intercommunale à fiscalité propre et celles de ses communes membres, elles arrêtent leurs observations définitives sous la forme d’un rapport d’observations commun à ces différentes entités publiques locales. Il est communiqué aux ordonnateurs en fonction au cours de l’exercice examinée.

La notification de ce rapport ou d’extraits de ce rapport indique le délai, qui ne peut être inférieur à deux mois, dans lequel les destinataires peuvent apporter une réponse écrite et mentionne la possibilité qu’ils ont d’être entendus par la chambre.

Le rapport d’observations provisoires ou des extraits de ce rapport sont communiqués dans les mêmes conditions à toute personne nominativement ou explicitement mise en cause. Celle-ci peut demander à être entendue en application de l’article L. 243-6. ».


  1. Tenir compte de l’extension de l’entretien de fin de contrôle aux dirigeants d’organismes privés


Afin de tenir compte de l’extension de l’entretien de fin de contrôle aux dirigeants d’organismes privés, le dernier alinéa de l’article R. 241-14 pourrait être supprimé :

« Les dispositions des articles R. 241-1 à R. 241-13 s’appliquent, lors de la vérification des comptes et du l’examen contrôle de la gestion, aux dirigeants des établissements, sociétés, groupements et organismes bénéficiant de concours publics ainsi qu’à leurs filiales et aux organismes mentionnés à l’article L. 211-4.

Toutefois, l’entretien prévu à l’article R. 241-8 a un caractère facultatif . ».


  1. Modifications diverses


Par ailleurs, le SJFu formule de nombreuses propositions de correction ou de mise à jour de la partie réglementaire du code des juridictions financières afin de tenir compte de modifications intervenues par voie d’ordonnance (substitution du contrôle de gestion à l’examen de gestion), modification dans le libellé d’établissement (les écoles supérieures du professorat et de l’éducation (ESPE) se substituent aux instituts universitaires de formation des maîtres (IUFM)) ou des ressorts des chambres régionales des comptes, dans les prérogatives respectives des secrétaires généraux de CRTC et des greffiers, etc, sans que le syndicat ne prétende à une recherche systématique de ces anomalies.


II. Les propositions du SJFu sur le volet statutaire

Notre organisation syndicale propose également d’apporter dix modifications au volet statutaire de la partie réglementaire du code des juridictions financières:

  1. Elargir le recrutement aux emplois de secrétaire général et des secrétaires généraux adjoints

L’article R. 112-6 pourrait être adapté afin d’élargir le recrutement des emplois de secrétaire général et des secrétaires généraux adjoints de la Cour des comptes aux magistrats de chambres régionale et territoriale des comptes, de la façon suivante :

« Le premier président est assisté par un secrétaire général et des secrétaires généraux adjoints désignés par décret, sur sa proposition. Le secrétaire général et les secrétaires généraux adjoints sont choisis parmi les magistrats des juridictions financières conseillers maîtres ou les conseillers référendaires . ».

Ces emplois doivent être ouverts à des magistrats de CRTC de façon à ce qu’au moins l’un d’entre eux soit pourvu par un membre de ce corps.


  1. Préciser le lien hiérarchique entre magistrats, rapporteur, expert et vérificateurs

Il convient de préciser que les vérificateurs et les experts sont rattachés hiérarchiquement aux magistrats et rapporteurs.

La notion de supérieur hiérarchique direct est une notion fonctionnelle et indépendante de considérations de grade, de corps ou de ministère d’appartenance. Cette notion résulte en effet de la définition classique en droit administratif du pouvoir hiérarchique, qui se manifeste par trois éléments principaux :

► le pouvoir d’adresser des instructions aux subordonnés,

► le pouvoir de retirer les actes pris par les subordonnés,

► le pouvoir de réformer ces mêmes actes en leur substituant des actes émanant du supérieur hiérarchique.

Cette notion a déjà été définie comme telle pour l’application du décret du 29 avril 2002 instaurant l’entretien d’évaluation conduit par le supérieur hiérarchique direct (SHD). Le Conseil d’Etat a eu l’occasion de juger à cet égard que si l’entretien considéré est mené par une autre personne que le SHD de l’agent, la procédure d’évaluation est irrégulière (CE, 6 décembre 2006, n° 287453).

L’examen des attributions respectives des magistrats et rapports extérieurs, d’une part, et vérificateurs et experts, d’autre part, militent pour le rattachement hiérarchique des seconds aux premiers.

Afin de préciser ce lien hiérarchique entre magistrats et rapports extérieurs, d’une part, et vérificateurs, d’autre part, l’article R. 112-25 pourrait être modifié de la façon suivante :

« Les vérificateurs des juridictions financières collaborent, sous l’autorité et la responsabilité des magistrats et des rapporteurs extérieurs auxquels ils sont rattachés, aux contrôles et enquêtes relevant de la compétence des chambres auxquelles ils sont affectés. ».

Afin de préciser ce lien hiérarchique entre magistrats et rapports extérieurs, d’une part, et experts, d’autre part, l’article R. 112-27-1 pourrait être modifié de la façon suivante :

« Les experts mentionnés à l’article L. 141-4 remplissent leur mission en liaison avec sous l’autorité et la responsabilité d’un magistrat, un conseiller maître en service extraordinaire ou un rapporteur extérieur (…) ».

Il résultera de ces dispositions que les entretiens professionnels des vérificateurs et experts seront conduit par les magistrats et rapports extérieurs auxquels ils sont rattachés.


  1. Communication des avis du Conseil supérieur au ministre de la justice

Les articles R. 112-30 et R. 212-54 pourraient être complétés afin de prévoir, à l’instar des dispositions régissant les conseils supérieurs des juridictions administratives, la communication des propositions et avis des Conseils supérieurs au garde des Sceaux :

« Le ministre de la justice est immédiatement informé des propositions et avis émis par le Conseil supérieur par son président. Le procès-verbal des délibérations lui est communiqué dès sa signature. ».

Le SJFu rappelle à cet égard que le non-respect des avis défavorables des Conseils supérieurs sur des projets de nominations de magistrat jette une suspicion dommageable sur les candidats ainsi nommés, quelles que soient leurs qualités.


  1. Adapter la partie réglementaire du code aux nouvelles dispositions législatives régissant la discipline des magistrats

Le SJFu réagira aux dispositions prévues afin d’adapter la partie réglementaire du code aux nouvelles dispositions législatives régissant la discipline des magistrats financiers. Il précise toutefois, s’agissant de la discipline des magistrats, souhaiter limiter l’encadrement réglementaire des dispositions législatives.


  1. Prévoir la consultation du Conseil supérieur sur toute proposition de détachement entrant


Afin d’organiser la consultation du Conseil supérieur sur toute proposition de détachement entrant, à l’instar de la pratique des juridictions administratives, l’article R. 212-13 pourrait être modifié de la façon suivante :

« Les rapporteurs auprès des chambres régionales des comptes mentionnés à l’article L. 212-5-1 peuvent être mis à disposition pour exercer leurs fonctions à temps plein ou à temps partiel.

Les mêmes fonctions de rapporteur peuvent être exercées à temps partiel par des magistrats de la Cour des comptes et par des magistrats d’autres chambres régionales ou territoriales des comptes.

Peuvent exercer à temps partiel les mêmes fonctions de rapporteur les magistrats des chambres régionales des comptes ayant été admis à faire valoir leurs droits à la retraite.

Les rapporteurs sont nommés pour une période de deux ans renouvelable. Ils sont désignés parmi les membres des corps susmentionnés sur proposition du premier président de la Cour des comptes et après avis du conseil supérieur des chambres régionales des comptes sur présentation du président de la chambre régionale des comptes où ils sont appelés à exercer leurs fonctions. ».


  1. Simplifier les modalités de suppléance des membres élus siégeant au Conseil supérieur

Afin de simplifier les modalités de suppléance des membres élus siégeant au Conseil supérieur, l’article R. 212-48 pourrait être modifié de la façon suivante :

« En cas d’absence ou d’empêchement d’un représentant titulaire, il est remplacé par un suppléant détenant le même grade, désigné par le titulaire empêché. ».

Le maintien de cette disposition compliquerait inutilement la gestion opérationnelle des activités du Conseil supérieur.


  1. Décontingenter les échelons spéciaux des premiers conseillers et des présidents de section

Afin de faciliter le déroulement de carrière des magistrats de CRTC et éviter un maintien dans l’emploi principalement motivé par l’accès aux échelons spéciaux, l’article R. 224-1 pourrait être modifié de la façon suivante

« Les grades du corps des magistrats des chambres régionales des comptes comportent le nombre d’échelons suivant :

1° Président de section de chambre régionale des comptes : quatrecinq échelons et deux un échelons spécialux ;

2° Premier conseiller de chambre régionale des comptes : septhuit échelons et un échelon spécial ;

3° Conseiller de chambre régionale des comptes : sept échelons. ».

De même, l’article R. 224-2 pourrait être modifié de la façon suivante :

« Le temps à passer dans chacun des échelons des différents grades pour accéder à l’échelon supérieur est fixé comme suit :

1° Un an pour les quatre premiers échelons du grade de conseiller et pour les deux premiers échelons du grade de premier conseiller ;

2° Deux ans pour les 5e et 6e échelons du grade de conseiller, pour les 3e et 4e échelons du grade de premier conseiller et pour le premier échelon du grade de président de section ;

3° Trois ans pour les 5e et 6e et 7e échelons du grade de premier conseiller et pour les 2e, et 3e, 4e  et 5e échelons du grade de président de section. ».

Enfin, l’article R. 224-3-1 pourrait être supprimé et être remplacé par un paragraphe rédigé de la façon suivante :

  1. # Pour les premiers conseillers ayant au moins quinze années d’ancienneté dans le corps et au moins sept ans d’ancienneté au 7e échelon de leur grade, l’avancement à l’échelon spécial du grade de premier conseiller se fait dans la limite d’un pourcentage des effectifs du grade fixé par arrêté conjoint du Premier ministre, du ministre chargé du budget et du ministre chargé de la fonction publique. L’accès à cet échelon spécial s’effectue par ordre d’ancienneté dans le 7e échelon.

Pour l’application du premier alinéa, les services accomplis dans les corps ou cadres d’emplois mentionnés à l’article L. 212-5 sont assimilés à des services effectifs dans le corps des magistrats de chambre régionale des comptes.

  1. # Pour les présidents de section ayant atteint le 4e échelon de ce grade depuis au moins cinq ans, l’avancement au premier échelon spécial du grade de président de section se fait dans la limite d’un pourcentage des effectifs du grade fixé par arrêté conjoint du Premier ministre, du ministre chargé du budget et du ministre chargé de la fonction publique. L’accès à cet échelon spécial s’effectue par ordre d’ancienneté dans le 4e échelon.

III. # Pour les présidents de section ayant atteint le premier échelon spécial depuis au moins cinq ans, l’avancement au deuxième échelon spécial du grade de président de section se fait dans la limite d’un pourcentage des effectifs du premier échelon spécial fixé par arrêté conjoint du Premier ministre, du ministre chargé du budget et du ministre chargé de la fonction publique. L’accès à ce deuxième échelon spécial s’effectue par ordre d’ancienneté dans le premier échelon spécial.

Peuvent accéder au choix à l’échelon spécial du grade de président de section, dans la limite d’un pourcentage des effectifs de ce grade fixé par arrêté conjoint du Premier ministre, du ministre chargé de la fonction publique et du ministre chargé du budget, les présidents de section inscrits sur un tableau d’avancement ayant au moins quatre ans d’ancienneté au 5ème échelon de leur grade. L’accès à cet échelon spécial s’effectue par ordre d’ancienneté dans le 5e échelon. ».


  1. Supprimer la notation

Le corps des magistrats de CRTC est l’un des derniers corps de la fonction publique à prévoir une notation de ses membres. Afin de supprimer cette pratique hors d’âge, peu appropriée à l’administration d’un corps de magistrat financier, et de lui substituer un entretien professionnel, l’article R. 224-7 pourrait être modifié de la façon suivante :

« Le tableau d’avancement est, pour chaque grade, commun à tous les membres du corps des chambres régionales des comptes. Il est établi par le Conseil supérieur des chambres régionales des comptes, conformément au premier alinéa de l’article L. 212-16. Il doit être arrêté au plus tard le 15 décembre de l’année précédant celle pour laquelle il est établi. Il cesse d’être valable à l’expiration de l’année pour laquelle il est dressé. Il doit être porté à la connaissance des magistrats dans un délai de trois jours suivant la date à laquelle il a été arrêté.

Pour l’établissement du tableau d’avancement, il est procédé à un examen approfondi de la valeur professionnelle du magistrat, compte tenu notamment :

1° Des notations qui lui ont été attribuées ;

12° Des propositions motivées formulées par les présidents des chambres ou, pour les commissaires du Gouvernementprocureurs financiers, par le procureur général près la Cour des comptes ;

3° Et, à compter du 1 janvier 20052017, de l’évaluation de l’intéressé retracée par les comptes rendus d’évaluationd’entretien professionnel.

Le Conseil supérieur des chambres régionales des comptes peut demander à entendre les intéressés.

Les magistrats sont inscrits au tableau par ordre de mérite.

Les candidats dont le mérite est jugé égal sont départagés par l’ancienneté dans le corps. (…) ».

  1. Décontingenter l’accès au grade de premier conseiller

Le contingentement à l’accès au grade de premier conseiller prévu à la fin de l’article R. 224-7 ne prend pas en considération la création du concourt complémentaire et doit donc être supprimé :

« Le nombre des conseillers inscrits au tableau d’avancement au grade de premier conseiller ne peut excéder de plus de 30 % le nombre des vacances prévues au cours de l’année considérée. Cette limitation ne s’applique pas pour l’établissement du tableau d’avancement au grade de président de section. ».


  1. Substituer l’entretien professionnel à l’entretien d’évaluation-notation

L’entretien professionnel a été étendu à la plupart des administrations de l’Etat et les juridictions financières demeurent l’une des rares administrations à maintenir des pratiques antérieures. Aussi est-il proposé de refondre le CHAPITRE V : Entretien professionnel Evaluation et notation


Ainsi l’article R. 225-1 pourrait être modifié de la façon suivante :

« Un arrêté du premier président de la Cour des comptes pris après avis du Conseil supérieur des chambres régionales des comptes fixe la périodicité, le contenu et les modalités d’organisation de l’entretien d’évaluationprofessionnel, notamment  la liste des autorités chargées de le conduire. ».

La liste pourrait comprendre le président de chambre, le vice-président de chambre et le président de section.

Il est précisé à cet égard qu’en référence au décret n° 2010-888 du 28 juillet 2010 relatif aux conditions générales de l’appréciation de la valeur professionnelle des fonctionnaires de l’Etat, l’entretien professionnel porte principalement sur : 1° Les résultats professionnels obtenus par le fonctionnaire eu égard aux objectifs qui lui ont été assignés et aux conditions d’organisation et de fonctionnement du service dont il relève ; 2° Les objectifs assignés au fonctionnaire pour l’année à venir et les perspectives d’amélioration de ses résultats professionnels, compte tenu, le cas échéant, des perspectives d’évolution des conditions d’organisation et de fonctionnement du service ; 3° La manière de servir du fonctionnaire ; 4° Les acquis de son expérience professionnelle ; Le cas échéant, la manière dont il exerce les fonctions d’encadrement qui lui ont été confiées ; 6° Les besoins de formation du fonctionnaire eu égard, notamment, aux missions qui lui sont imparties, aux compétences qu’il doit acquérir et à son projet professionnel ; 7° Ses perspectives d’évolution professionnelle en termes de carrière et de mobilité. Les arrêtés ou les décisions mentionnés à l’article 5 des ministres intéressés ou des autorités investies du pouvoir de gestion des corps concernés, pris après avis des comités techniques paritaires compétents, fixent, le cas échéant, les autres thèmes sur lesquels peut porter l’entretien professionnel, en fonction de la nature des tâches confiées aux fonctionnaires et du niveau de leurs responsabilités.

Ces dispositions réglementaires n’ont pas besoin d’être rappelées dans le code des juridictions financières. Elles ne s’en imposent pas moins à elles.

Enfin, l’article R. 225-2 pourrait être adapté de la façon suivante :

« Le premier président de la Cour des comptes, après avis du président de la chambre régionale des comptes, ou, pour les commissaires du Gouvernement procureurs financiers, le procureur général près la Cour des comptes attribuent aux magistrats une note chiffrée et formulent une appréciation générale sur leur la valeur professionnelle des magistrats. Les compétences des commissions administratives paritaires en matière de notation relative à l’organisation et au suivi des entretiens professionnels sont exercées par le Conseil supérieur des chambres régionales des comptes.

Un arrêté du premier président de la Cour des comptes pris après avis du Conseil supérieur des chambres régionales des comptes fixe les critères d’appréciation des magistratsà partir desquels la valeur professionnelle des magistrats est appréciée au terme de l’entretien professionnel., les niveaux de notes, les marges d’évolution des notes, les modalités de leur harmonisation préalable ainsi que la périodicité de la notation.

Les dispositions du titre II du décret n° 59-308 du 14 février 1959 relatif aux conditions générales de notation et d’avancement des fonctionnaires et, à compter de son entrée en vigueur, du titre III du décret n° 2002-682 du 29 avril 2002 relatif aux conditions générales d’évaluation, de notation et d’avancement des fonctionnaires de l’Etat ne sont pas applicables aux membres du corps des chambres régionales des comptes. ».


*         *

*

Ces 20 propositions sont susceptibles d’évoluer après examen de celles portées par l’administration et des attentes formulées par nos adhérents.

__________________________

[1] L’article L. 141-4 dispose : « La Cour des comptes peut recourir, pour des enquêtes de caractère technique, à l’assistance d’experts désignés par son premier président. S’il s’agit d’agents publics, elle informe leur chef de service. Les experts ne peuvent être désignés pour une mission relative à une affaire dont ils ont eu à connaître, même indirectement, au titre de l’exercice de leurs fonctions. Les experts remplissent leur mission en liaison avec l’un des membres et personnels de la Cour des comptes mentionnés aux sections 1 à 4 du chapitre II du titre Ier du présent livre, dans des conditions précisées par voie réglementaire.

Les experts sont tenus à l’obligation du secret professionnel.

Lorsque l’expérience des experts mentionnés au premier alinéa est susceptible d’être utile aux activités d’évaluation des politiques publiques de la Cour des comptes, cette dernière conclut une convention avec les intéressés indiquant, entre autres, s’ils exercent leur mission à temps plein ou à temps partiel. Ils bénéficient alors des mêmes prérogatives et sont soumis aux mêmes obligations que les magistrats de la cour. Le cas échéant, ils ont vocation à être affectés en chambre par le premier président, devant lequel ils prêtent le serment professionnel. Ils prennent alors le titre de conseiller expert. ».


Les impasses budgétaire du programme 164

Le programme 164 « Cour des comptes et autres juridictions financières » regroupe les moyens alloués à la Cour des comptes et aux chambres régionales et territoriales des comptes, ainsi qu’aux institutions associées à la Cour des comptes : la Cour de discipline budgétaire et financière, le Conseil des prélèvements obligatoires, le Comité d’enquête sur le coût et le rendement des services publics et la Commission permanente de contrôle des sociétés de perception et de répartition des droits.

Depuis plusieurs années, le périmètre des missions des juridictions financières n’a cessé de s’élargir : certification des comptes de l’État et des régimes généraux de sécurité sociale, mise en œuvre de la réforme budgétaire et comptable, développement des contrôles communs entre la Cour et les chambres régionales des comptes, développement des missions de conseil et d’appui au Gouvernement et au Parlement, et contrôle élargi des organismes faisant appel à la générosité publique.

La réalisation de ces nouvelles missions se fait aux dépends des missions originelles des chambres régionales et territoriales des comptes. Il est ainsi constaté, ce qu’il convient de déplorer, une forte baisse du nombre de rapports d’observations définitives « 2 » entre l’exercice 2013 (664) et l’exercice 2015 (596), alors même qu’une pratique de découpe de rapports organiques en volets thématiques s’accentue, de façon à décompter deux ou trois rapports là où les pratiques antérieures n’en dénombrait qu’un seul. Cette baisse de la production nette des chambres régionales et territoriales des comptes n’est pas due à un affaiblissement du rythme de travail des magistrats de CRTC, bien au contraire, mais  à la réalisation de plus en plus fréquente de contrôles ou d’activités pour la Cour.

En 2017, la Cour et les chambres régionales et territoriales des comptes se préparent à un nouvel élargissement de leurs compétences :
– d’une part, la loi n° 2015-991 du 7 août 2015 portant nouvelle organisation territoriale de la République (NOTRe) prévoit que la Cour des comptes, en liaison avec les chambres régionales et territoriales des comptes, conduit une expérimentation « de dispositifs destinés à assurer la régularité, la sincérité et la fidélité des comptes des collectivités territoriales et de leurs groupements. […] Cette expérimentation est ouverte, trois ans après la promulgation de la présente loi, pour une durée de cinq ans. […] L’expérimentation fait l’objet d’un bilan intermédiaire au terme des trois ans […], puis d’un bilan définitif au terme de huit ans à compter de la promulgation de la présente loi ».
– d’autre part, la loi n° 2016-41 de modernisation de notre système de santé a confié aux juridictions financières une nouvelle compétence de contrôle facultative relative à la gestion des établissements sociaux et médico-sociaux (ESMS) et des établissements de santé privés. C’est désormais 47 milliards d’euros qui sont ainsi ouverts au contrôle de la Cour et des chambres régionales.

Dans ce contexte, le budget 2017 du programme 164  ne prévoit pas les moyens supplémentaires nécessaires à la réalisation de ces nouvelles activités. Dès lors, les juridictions financières ne disposeront pas des ressources humaines, matérielles et financières nécessaires et raisonnables à l’exercice de ses moyens de contrôle, comme l’impose pourtant au pouvoir exécutif la résolution A/66/209 de l’Assemblée générale de l’ONU. Elles arrivent ainsi à la limite de leurs capacités à conduire les missions qui leur sont confiées. La Cour et les chambres régionales, prises ensemble, ne comptent que 639 magistrats, son homologue allemand en compte 1 250 alors que ses missions sont moins étendues.

Notre organisation syndicale approuve l’extension de nos compétences en ce qu’elle constitue une reconnaissance avérée de notre professionnalisme. Pour autant, cette extension ne doit pas conduire les juridictions financières à être moins présentes sur le territoire. Si le nombre de rapports d’observations définitives « 2 » est rapporté au nombre de comptes de chaque ressort, il est constaté  que moins de 20 % des collectivités territoriales et des établissements publics locaux  sont contrôlés tous les cinq ans, ce qui est manifestement insuffisant.


Pour en savoir davantage:

PLF 2017 – Programme 164